Lastenausgleich und US-LLC: Was der Vermögensschutz-Mythos wirklich hält
Kaum ein Angstthema wird in der deutschen Vermögensschutz-Szene so intensiv beworben wie der «Lastenausgleich». Parallel kursiert die Idee, eine US-LLC könne dank eines Vertrags aus den 1950er-Jahren einen Schutzschild dagegen bilden. Was an beiden Behauptungen dran ist – und welche Vorteile eine US-LLC für deutsche Immobilienbesitzer unabhängig davon tatsächlich bietet. Teil 3 unserer Serie zu US-Firmengründungen.
- ✛Ein konkretes Gesetzesvorhaben für einen neuen Lastenausgleich gibt es 2026 nicht.
- ✛Der Lastenausgleich von 1952 war eine Steuer, keine Enteignung – genau dort setzt die Vertragsargumentation an.
- ✛Der Schutz über den Freundschaftsvertrag von 1954 ist eine plausible, aber unerprobte Rechtstheorie.
- ✛Belastbar sind Rechts- und Grundbuchfähigkeit, Haftungsbeschränkung und Flexibilität der LLC.
- ✛Der Rechtstypenvergleich entscheidet über Schenkung-, Grunderwerb- und Ertragsteuer – vorab klären.
Was ist ein Lastenausgleich – und droht er 2026?
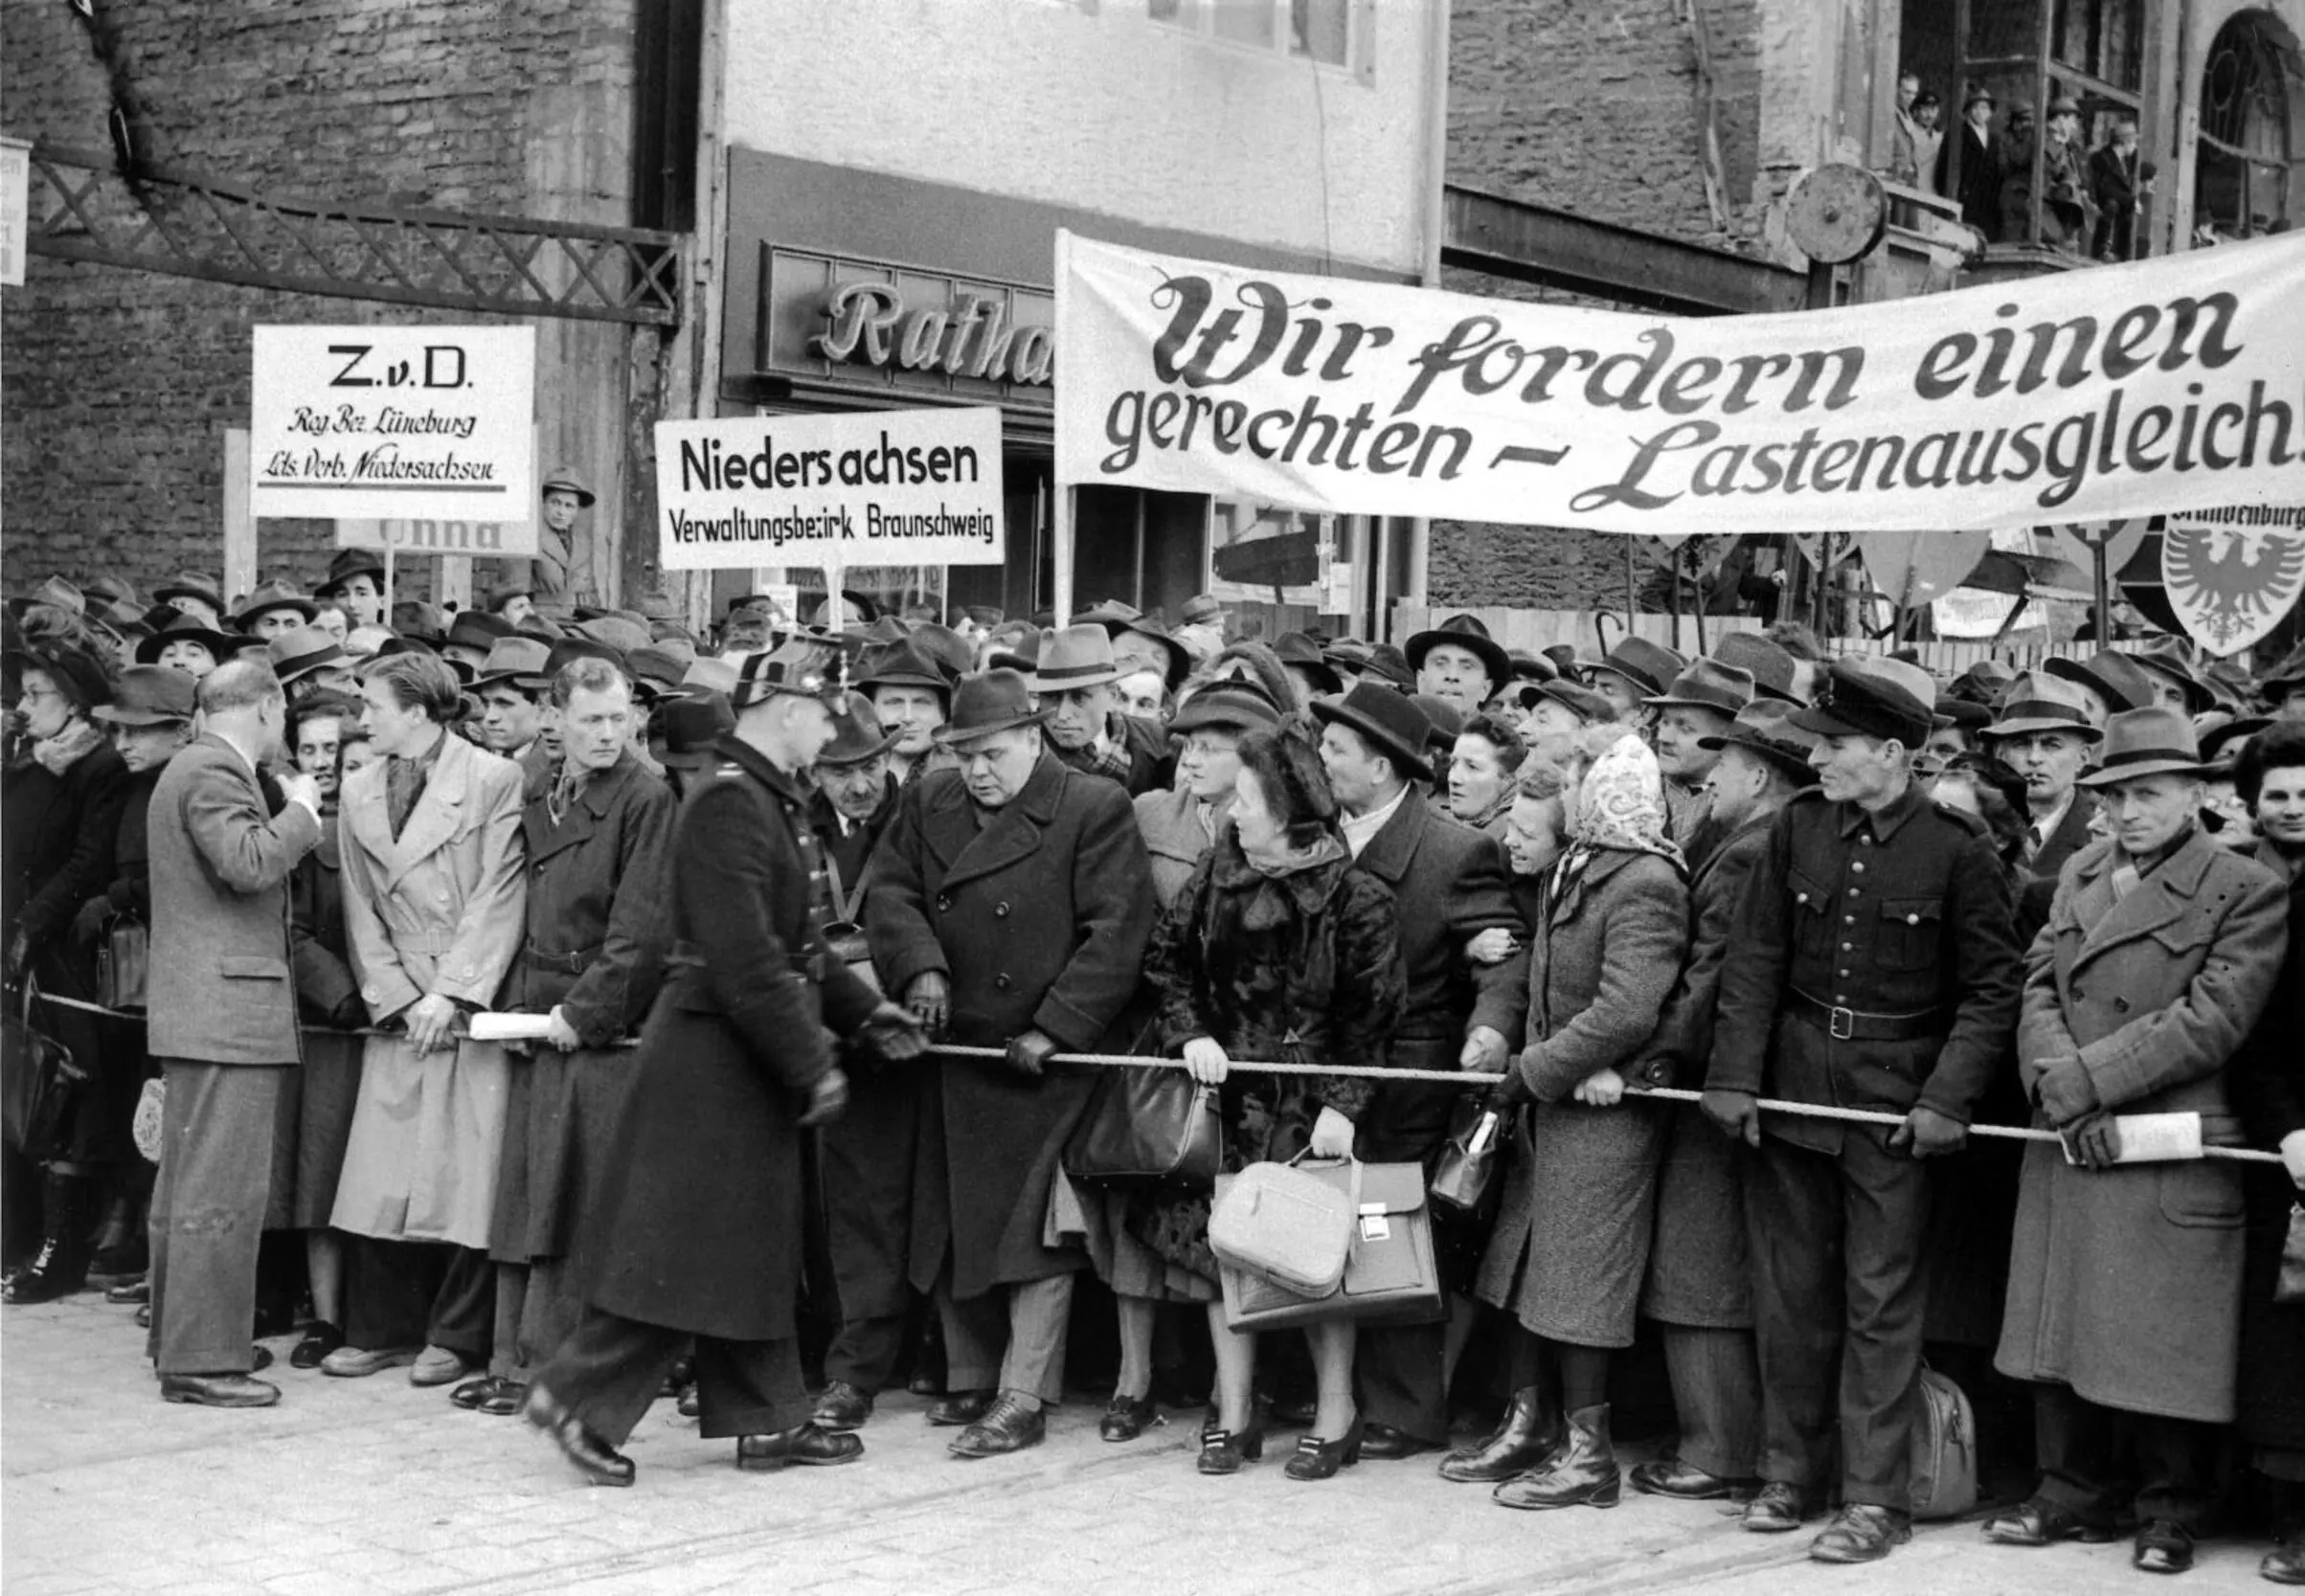
Der Begriff stammt aus dem Lastenausgleichsgesetz von 1952: Damals wurde eine einmalige Vermögensabgabe von rund 50 % des ermittelten Vermögenswerts erhoben, um Vertriebene und Kriegsgeschädigte zu entschädigen. Sie wurde über Jahrzehnte in Vierteljahresraten eingezogen und teils per Zwangshypothek im Grundbuch gesichert – die jährliche Belastung lag bei rund 1,67 % des Vermögens.
Heute gibt es eine anhaltende politische Debatte, befeuert durch hohe Staatsverschuldung und wiederkehrende Vorschläge für eine Vermögensabgabe. Ein konkretes Gesetzesvorhaben existiert nach übereinstimmender Berichterstattung nicht. Was es gibt, ist eine sehr aktive Vermögensschutz-Branche, die mit Begriffen wie «Schicksalsjahr» gezielt Verunsicherung erzeugt.
Seriöse Information unterscheidet zwischen historischer Tatsache, politischer Debatte und Marketing-Übertreibung. Wer eine Struktur allein auf ein nicht konkretisiertes Szenario baut, handelt auf Basis einer Prognose.
Die Kernidee: US-LLC plus Freundschaftsvertrag
Viele Anbieter argumentieren: Weil der deutsch-amerikanische Freundschafts-, Handels- und Schifffahrtsvertrag von 1954 amerikanische Gesellschaften vor Enteignung ohne angemessene Entschädigung schützt, könne eine deutsche Immobilie im Eigentum einer US-LLC nicht im Rahmen eines Lastenausgleichs «enteignet» werden.
Richtig ist: Der Vertrag gilt weiterhin und enthält in Artikel V einen Schutz vor entschädigungsloser Enteignung. Ebenso richtig: Nach dem BGH-Urteil vom 29. Januar 2003 (VIII ZR 155/02) bleiben US-Gesellschaften in Deutschland rechts- und parteifähig, auch wenn ihr Verwaltungssitz in Deutschland liegt.
Warum die Konstruktion brüchiger ist als dargestellt
- ✛Der Lastenausgleich von 1952 war eine Steuer, keine Enteignung. Enteignungsklauseln greifen bei hoheitlichen Eingriffen ausserhalb des Steuerrechts, etwa Verstaatlichungen. Eine allgemeine Vermögensabgabe gilt nach überwiegender Einschätzung als Steuermassnahme.
- ✛Keine höchstrichterliche Bestätigung: Die Anwendung des Vertrags auf einen hypothetischen Lastenausgleich ist eine unerprobte Rechtstheorie.
- ✛Entschädigung wäre auslegungsbedürftig: Selbst wenn die Klausel greift, müsste die Höhe im Zweifel über Jahre gerichtlich erstritten werden.
- ✛Steuerlich keine Sonderstellung: Eine Vermögensteuer würde eine LLC nach herrschender Meinung genauso treffen wie jede andere Eigentumsform.
Rechtlich nicht abwegig – aber eine unbewiesene Theorie zu einem nicht konkretisierten Szenario, keine Schutzgarantie.
Was an der US-LLC in Deutschland tatsächlich solide ist
- ✛Uneingeschränkte Rechts- und Grundbuchfähigkeit in Deutschland, gestützt auf Freundschaftsvertrag und BGH-Rechtsprechung – auch bei Verwaltung aus Deutschland.
- ✛Haftungsbeschränkung wie bei einer Kapitalgesellschaft, mit einfacher und günstiger Gründung und Auflösung in den USA.
- ✛Flexible Nachfolge- und Beteiligungsregeln über das Operating Agreement.
- ✛Zugang zu US-Bankkonten und Brokerage, die deutschen Privatpersonen teils nicht offenstehen.
Diese Vorteile bestehen unabhängig von jedem Lastenausgleichs-Szenario – sie sind der tragfähige Kern der Diskussion.

Rechtstypenvergleich: Warum die LLC meist als Kapitalgesellschaft gilt
Deutsche Finanzbehörden prüfen anhand des BMF-Schreibens vom 19. März 2004 (zentralisierte Geschäftsführung, Kapitalstruktur, Übertragbarkeit der Anteile, Haftungsbeschränkung), ob eine LLC eher einer Personen- oder einer Kapitalgesellschaft entspricht. Die US-Wahl als Disregarded Entity spielt dabei keine Rolle. Der BFH bestätigt die Einzelfallprüfung (u. a. Beschlüsse vom 18.05.2021, I B 75/20 und I B 76/20; Urteil vom 20.08.2008, I R 34/08) – mehr zur Einordnung beim ständigen Vertreter.
In der Praxis stufen Finanzämter Single-Member-LLCs zunehmend als Kapitalgesellschaft ein, sofern nicht klare personengesellschaftstypische Merkmale vorliegen – etwa eine «Member-Managed»-Struktur und ein angepasstes Operating Agreement.
| Als Kapitalgesellschaft | Als Personengesellschaft | |
|---|---|---|
| Einbringung der Immobilie | Schenkungsteuer nach ungünstigster Steuerklasse, meist zusätzlich Grunderwerbsteuer | Grundsätzlich schenkungsteuerfrei, steuerlich bleibt die Privatperson Eigentümer |
| Laufende Mieterträge | 15 % Körperschaftsteuer plus Soli, ggf. Gewerbesteuer | Persönlicher Einkommensteuersatz bis 45 % plus Soli |
| Späterer Verkauf | Körperschaftsteuerpflichtig | Wie bei Privatpersonen potenziell steuerfrei (Selbstnutzung oder nach 10 Jahren) |
Wer auf eine bestimmte Einstufung angewiesen ist, sollte sie vor der Einbringung durch eine verbindliche Auskunft des Finanzamts absichern.
Steuerliche Folgen für Immobilien in der LLC
Eine US-LLC mit deutschem Immobilienbezug spart keine deutschen Steuern per se – sie verändert, welche Steuer in welcher Höhe anfällt:
- ✛Grunderwerbsteuer: je nach Bundesland 3,5–6,5 % bei entgeltlicher Übertragung.
- ✛Schenkungsteuer: bei Einstufung der LLC als «fremder Dritter» (Steuerklasse III) gilt der niedrigste Freibetrag von EUR 20’000 und der höchste Steuersatz.
- ✛Spekulationsfrist: bei Personengesellschaft bleibt sie erhalten; bei einem Verkauf an die LLC beginnt eine neue Frist, und es braucht echte Liquidität für den Kaufpreis.
- ✛Buchhaltung: bei Personengesellschaft meist Einnahmen-Überschuss-Rechnung, bei Kapitalgesellschaft körperschaftsteuerliche Gewinnermittlung.
Die LLC-Genossenschafts-Kombination kritisch betrachtet
Teilweise wird empfohlen, Mieteinkünfte per «Triple-Net»-Pachtvertrag von der LLC an eine deutsche Genossenschaft weiterzureichen und die Steuerlast über Rückstellungen und Mitgliederförderung zu minimieren. Zivilrechtlich ist das möglich, steuerlich heikel:
- ✛Fremdvergleichsgrundsatz: Eine Pacht «weit unter Marktwert» zwischen nahestehenden Parteien prüfen Finanzämter besonders kritisch – sie deutet auf verdeckte Gewinnverlagerung.
- ✛Mitgliederförderung ist kein Freibrief: Auch Genossenschaften unterliegen den Regeln zur verdeckten Gewinnausschüttung und zum geldwerten Vorteil.
- ✛Komplexität erhöht das Prüfungsrisiko: LLC plus Genossenschaft plus Pacht mit Nahestehenden fällt auf.
Solche Modelle können im Einzelfall sinnvoll sein, brauchen aber marktübliche Verträge, saubere Dokumentation und eine Prüfung durch einen unabhängigen deutschen Steuerberater. «Steuerlast nahezu null» ist ein Ziel aggressiver Gestaltung, kein verlässliches Ergebnis.
Fazit und wie SWICOR Sie unterstützt
- ✛Ein Lastenausgleich ist 2026 kein beschlossenes Gesetz, sondern ein wiederkehrendes Diskussionsthema.
- ✛Der Schutz über den Freundschaftsvertrag ist eine plausible, aber unerprobte Theorie – der historische Lastenausgleich war eine Steuer.
- ✛Die soliden Vorteile der LLC liegen in Rechts- und Grundbuchfähigkeit, Haftungsbeschränkung und Flexibilität.
- ✛Der Rechtstypenvergleich entscheidet über die Steuerfolgen – mit Tendenz zur Kapitalgesellschaft.
- ✛Genossenschafts-Kombinationen nur mit individueller Fachberatung.
SWICOR hilft Ihnen, eine US-LLC-Struktur realistisch einzuordnen – ohne Angstmarketing, aber auch ohne die echten Vorteile zu verschweigen. Die Wahl der Rechtsform behandelt Teil 1 der Serie zu US Corporation, LLC und LP; zum Thema Transparenz siehe auch das EU-Vermögensregister.
Prüfen, ob eine US-LLC für Ihre Immobilie sinnvoll ist.
Firmengründung USA →Häufige Fragen
Kommt der Lastenausgleich wirklich?
Aktuell gibt es kein konkretes Gesetzesvorhaben. Das Thema wird politisch und medial diskutiert, ist 2026 aber weder beschlossen noch im Gesetzgebungsverfahren.
Schützt eine US-LLC sicher vor einem künftigen Lastenausgleich?
Nein. Der Freundschaftsvertrag schützt vor entschädigungsloser Enteignung – ob eine künftige Vermögensabgabe als Enteignung gälte, ist ungeklärt und historisch eher unwahrscheinlich, da der bisherige Lastenausgleich eine Steuer war.
Wird eine US-LLC in Deutschland als Personen- oder Kapitalgesellschaft behandelt?
Das entscheidet der Rechtstypenvergleich im Einzelfall. Eine member-managed LLC mit passendem Operating Agreement kann als Personengesellschaft gelten; sonst stufen Finanzämter sie zunehmend als Kapitalgesellschaft ein.
Kann ich eine Immobilie steuerfrei in eine LLC einbringen?
Nur bei Anerkennung als Personengesellschaft. Als Kapitalgesellschaft löst die Einbringung in der Regel Schenkungsteuer nach ungünstigster Klasse und Grunderwerbsteuer aus.
Lohnt sich die Kombination aus LLC und Genossenschaft?
Im Einzelfall möglich, aber deutlich risikoreicher als oft dargestellt. Verträge zwischen verbundenen Parteien müssen marktüblich sein; eine Steuerlast «nahe null» ist kein garantiertes Ergebnis.
Vermögensschutz mit realistischer Einordnung
Wir prüfen, ob eine US-LLC zu Ihrer Immobilien- und Vermögenssituation passt – und setzen sie sauber auf, abgestimmt mit Ihrem Steuerberater.
Dieser Beitrag ist eine allgemeine Analyse und ersetzt keine individuelle Steuer- oder Rechtsberatung. Regelungen ändern sich; massgeblich ist der Stand zum Publikationsdatum.