US-Kreditkarte für die eigene US-LLC 2026: Der realistische Fahrplan für Nicht-US-Bürger
Ein Geschäftskonto bei Mercury, Wise oder Relay reicht für eine klassische US-Business-Kreditkarte nicht aus. Punkteprogramme, hohe Limits und ein echter US Credit Score hängen an der persönlichen Bonität – die Nicht-US-Bürger erst aufbauen müssen. Teil 7 unserer Serie zu US-Firmengründungen, inklusive einer wichtigen Korrektur zu Amex Global Transfer.
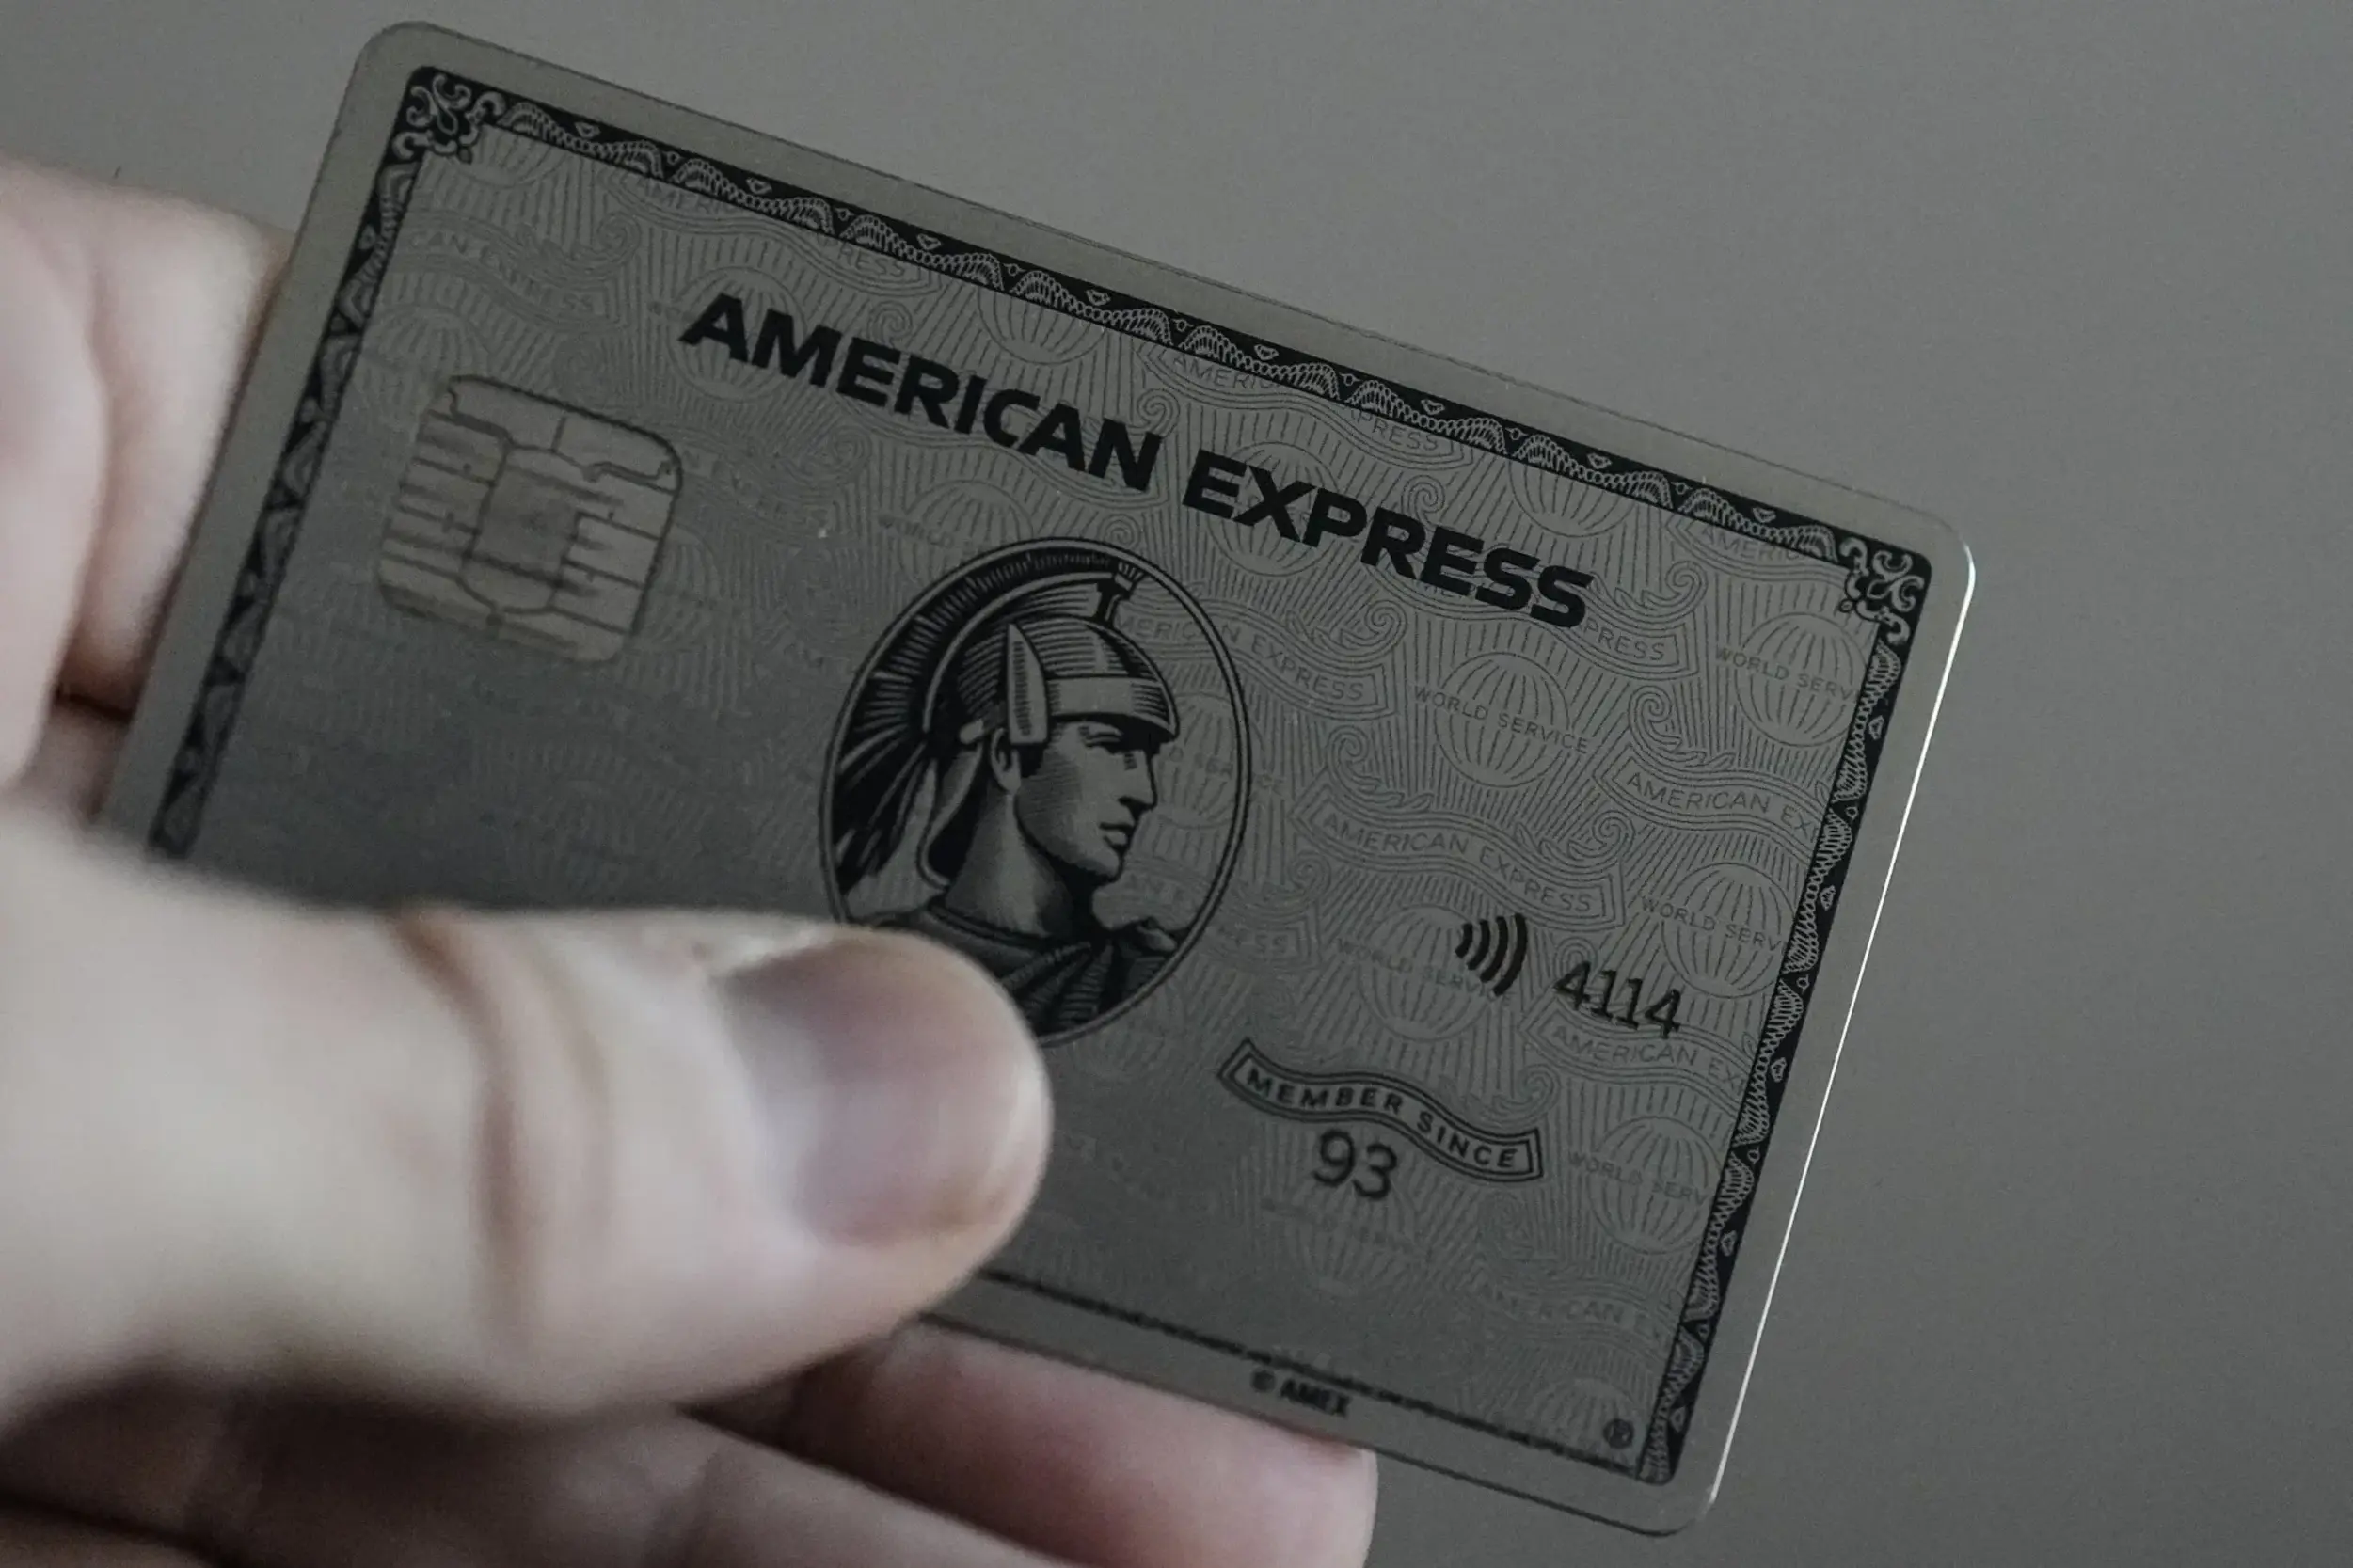
- ✛Nur eine echte Kreditkarte, die an Experian, Equifax und TransUnion meldet, baut einen US Credit Score auf.
- ✛US-Kreditvergabe basiert auf persönlicher Bonität – die LLC allein genügt nicht.
- ✛Deutschland und Österreich stehen nicht auf der bestätigten Kernliste von Amex Global Transfer.
- ✛Eine ohne ITIN eröffnete US-Amex baut in der Regel keinen offiziellen Score auf.
- ✛US-Business-Karten verlangen fast immer eine persönliche Bürgschaft.
Debit- vs. Kreditkarte: Warum der Unterschied entscheidend ist
Eine Debitkarte, wie sie Neobanken für US-LLCs standardmässig ausgeben (Mercury, Wise, Relay, Payoneer), bucht jeden Einkauf sofort vom Guthaben ab. Eine echte Kreditkarte gewährt einen Kreditrahmen und wird am Monatsende beglichen.
Der entscheidende Unterschied: Nur eine echte Kreditkarte, die an die drei US-Auskunfteien (Experian, Equifax, TransUnion) meldet, baut einen US Credit Score auf – die Grundlage für höhere Limits, Finanzierungen und das Vertrauen von US-Banken.
Bankprodukte, Kreditvergaberichtlinien und Programmregeln ändern sich häufig. Verifizieren Sie jeden Schritt direkt beim jeweiligen Anbieter.
Warum die LLC allein keine US-Kreditkarte bringt
US-Kreditvergabe basiert fast ausschliesslich auf persönlicher Bonität, nicht auf der Existenz einer Gesellschaft. Ohne ITIN (Individual Taxpayer Identification Number) oder SSN haben Sie als Nicht-US-Bürger keinen US Credit Score – und ohne diesen vergeben weder American Express noch Chase eine Business-Kreditkarte für Ihre LLC, selbst wenn die Gesellschaft sauber strukturiert ist und Umsatz macht.
Neobanken wie Mercury oder Wise ermöglichen ein funktionierendes Geschäftskonto, sind aber keine Vollbanken mit eigener Kreditvergabe und tragen nichts zum Score-Aufbau bei.
Amex Global Transfer: Was stimmt – und was nicht
Das American-Express-Programm heisst offiziell inzwischen «Global Card Relationship» (früher Global Transfer). Die Grundidee stimmt: Wer seit mindestens drei Monaten (empfohlen sechs bis zwölf) eine direkt von American Express ausgegebene Karte in einem berechtigten Land besitzt, kann darüber eine US-Amex beantragen – verifiziert über den Reisepass statt über SSN oder ITIN.
Erstens: Die Länderliste ist enger als oft dargestellt
Für den «No-Credit-History»-Pfad bestätigt American Express aktuell unter anderem Australien, Brasilien, Kanada, die Dominikanische Republik, Indien, Kenia, Mexiko, Nigeria und das Vereinigte Königreich. Deutschland und Österreich stehen nicht auf dieser Kernliste. Das heisst nicht zwingend, dass eine deutsche oder österreichische Amex ungeeignet ist – die Praxis variiert. Die Eignung sollte aber vorab telefonisch bei American Express bestätigt werden.
Zweitens: Ohne ITIN kein offizieller Score
Eine ohne ITIN oder SSN eröffnete US-Amex baut in der Regel keinen bei den drei Auskunfteien gemeldeten Credit Score auf, sondern nur eine interne Historie bei American Express. Eine nachträgliche Verknüpfung mit einer später beantragten ITIN ist nach übereinstimmenden Berichten meist nicht möglich. Der Score-Aufbau erfordert eine separate, zweite Kartenanwendung mit hinterlegter ITIN.
Der tatsächliche Fahrplan zum US Credit Score
- 1Optional als Türöffner: bestehende Amex über Global Card Relationship in eine US-Karte umwandeln – das bringt eine erste US-Karte und ein «Member Since»-Datum, aber noch keinen offiziellen Score.
- 2ITIN beantragen – parallel oder direkt im Anschluss, über einen zertifizierten Acceptance Agent, ohne den Reisepass an die IRS zu senden.
- 3Zweite US-Kreditkarte mit hinterlegter ITIN beantragen – erst diese Karte meldet an die drei Auskunfteien.
- 4Sechs bis zwölf Monate pünktliche Zahlungen abwarten, bis ein erster FICO-Score sichtbar wird; ein für Business-Karten praktikabler Score von rund 690+ braucht realistisch ein Jahr oder mehr.
- 5Erst dann eine US-Business-Kreditkarte für die LLC beantragen (z. B. Amex Business Gold, Chase Ink Business Preferred) – regelmässig mit persönlicher Bürgschaft (Personal Guarantee).
Voraussetzungen für eine echte US-Business-Kreditkarte
- ✛Eine ITIN als persönliche Steueridentifikation
- ✛Die EIN Ihrer LLC (wird bei der Gründung beantragt)
- ✛Ein Konto bei einer US-Vollbank, nicht nur bei einer Neobank
- ✛Grunddaten der LLC: Name, Gründungsdatum, US-Adresse, Ansprechpartner
- ✛Eine plausible Umsatzschätzung
- ✛Ein persönlicher Credit Score – oft genannter Richtwert rund 690, je nach Anbieter verschieden
- ✛Eine US-Adresse für den Kartenversand – Postfächer und viele Mail-Forwarding-Adressen werden abgelehnt; eine reale Zustelladresse ist verlässlicher

US-Vollbankkonto: Was es realistisch braucht
Ohne Konto bei einer US-Vollbank (z. B. JPMorgan Chase) bleibt der Zugang zu klassischen Business-Kreditkarten eingeschränkt. Die Anforderungen unterscheiden sich je nach Zugangsweg:
- ✛Remote-Eröffnung: bei einigen Instituten möglich, oft aber an deutlich höhere Mindesteinlagen und Private-Banking-Programme gekoppelt.
- ✛Eröffnung vor Ort: meist geringere Mindesteinlagen, aber physische Präsenz und Identifikation in einer Filiale nötig.
Mindesteinlagen und Programme ändern sich laufend und variieren je nach Filiale – verifizieren Sie konkrete Zahlen vor einer Reise oder einem Kapitaltransfer direkt bei der Bank.
US-Bankverbindung für Ihre LLC aufsetzen.
Bankkonto USA →CRS, FATCA und die Realität der «Diskretion»
Die USA nehmen am automatischen Informationsaustausch der OECD (CRS) nicht teil. US-Konten werden daher nicht über den CRS-Mechanismus an ausländische Finanzbehörden gemeldet – ein realer, struktureller Unterschied zum CRS-Netzwerk.
Das ändert nichts an Ihrer Erklärungspflicht im Wohnsitzland. Die fehlende automatische Meldung verringert lediglich das Entdeckungsrisiko – sie macht eine Nichtdeklaration nicht rechtmässig. Meldepflichten wie Formular 5472 bleiben ebenfalls unberührt.
Wie SWICOR Sie unterstützt
Wir legen den Grundstein für Ihr US-Finanzprofil: eine sauber strukturierte LLC mit korrekt beantragter EIN, die passenden Unterlagen für die Kontoeröffnung und die Einordnung, welcher Weg zum persönlichen US Credit Score – Global Card Relationship, ITIN-Erstantrag oder Secured Card – zu Ihrer Situation passt. Für die Kartenbeantragung und den langfristigen Score-Aufbau vermitteln wir an spezialisierte Partner.
US-LLC und US-Finanzprofil von Anfang an abstimmen.
Firmengründung USA →Fazit
- ✛Eine US-LLC allein verschafft keine US-Business-Kreditkarte – entscheidend ist Ihr persönlicher Score, der eine ITIN voraussetzt.
- ✛Global Card Relationship ist ein nützlicher Baustein, aber mit engerer Länderliste (DE/AT vorab bestätigen) und ohne ITIN in der Regel ohne offiziellen Score.
- ✛Der Weg zum belastbaren Score führt über ITIN und eine zweite, verknüpfte Karte – realistisch sechs bis zwölf Monate oder mehr.
- ✛US-Business-Karten verlangen fast immer eine persönliche Bürgschaft.
- ✛Die fehlende CRS-Teilnahme der USA entbindet nicht von der Deklarationspflicht.
Häufige Fragen
Reicht meine US-LLC allein für eine US-Kreditkarte?
Nein. US-Kartenanbieter prüfen in erster Linie Ihre persönliche Bonität. Ohne ITIN und aufgebauten US Credit Score gibt es auch mit LLC keine echte Business-Kreditkarte.
Kann ich meine deutsche Amex über Global Transfer in eine US-Karte umwandeln?
Möglicherweise, aber nicht garantiert: Deutschland und Österreich stehen nicht auf der bestätigten Kernliste für den «No-Credit-History»-Pfad. Klären Sie die Eignung vorab direkt mit American Express.
Baut eine über Global Transfer eröffnete Karte meinen US Credit Score auf?
In der Regel nicht. Ohne hinterlegte ITIN meldet die Karte meist nur intern an American Express. Für einen echten Score brauchen Sie eine ITIN und eine zweite, damit verknüpfte Karte.
Wie lange dauert der Aufbau eines nutzbaren US Credit Score?
Ein erster FICO-Score erscheint frühestens nach rund sechs Monaten Kartenhistorie; ein für Business-Karten praktikabler Score braucht meist ein Jahr oder länger.
Haftet meine LLC oder ich persönlich für die Business-Kreditkarte?
In aller Regel Sie persönlich: US-Business-Kreditkarten werden fast immer mit persönlicher Bürgschaft vergeben – unabhängig von der Haftungsbeschränkung der LLC.
Werden meine US-Konten automatisch an mein Finanzamt gemeldet?
Über den CRS-Mechanismus in der Regel nicht, da die USA nicht teilnehmen. Ihre eigene Erklärungspflicht im Wohnsitzland bleibt bestehen.
Ihr US-Finanzprofil richtig aufbauen
Wir strukturieren Ihre US-LLC so, dass Konto, EIN und späterer Kreditaufbau zusammenpassen – und vermitteln die passenden Partner.
Dieser Beitrag ist eine allgemeine Analyse und ersetzt keine individuelle Steuer- oder Rechtsberatung. Regelungen ändern sich; massgeblich ist der Stand zum Publikationsdatum.