Schweizer Bankkonto oder Georgien? Der nüchterne Vergleich für internationale Unternehmer
Wer als Perpetual Traveler, digitaler Nomade oder internationaler Unternehmer einen verlässlichen Bankplatz sucht, landet beim Schweizer Privatbankkonto – und hört zunehmend von Georgien als pragmatischer, günstigerer Alternative. Ein sachlicher Vergleich, inklusive der Punkte, bei denen gängige Darstellungen zu unkritisch oder überholt sind.
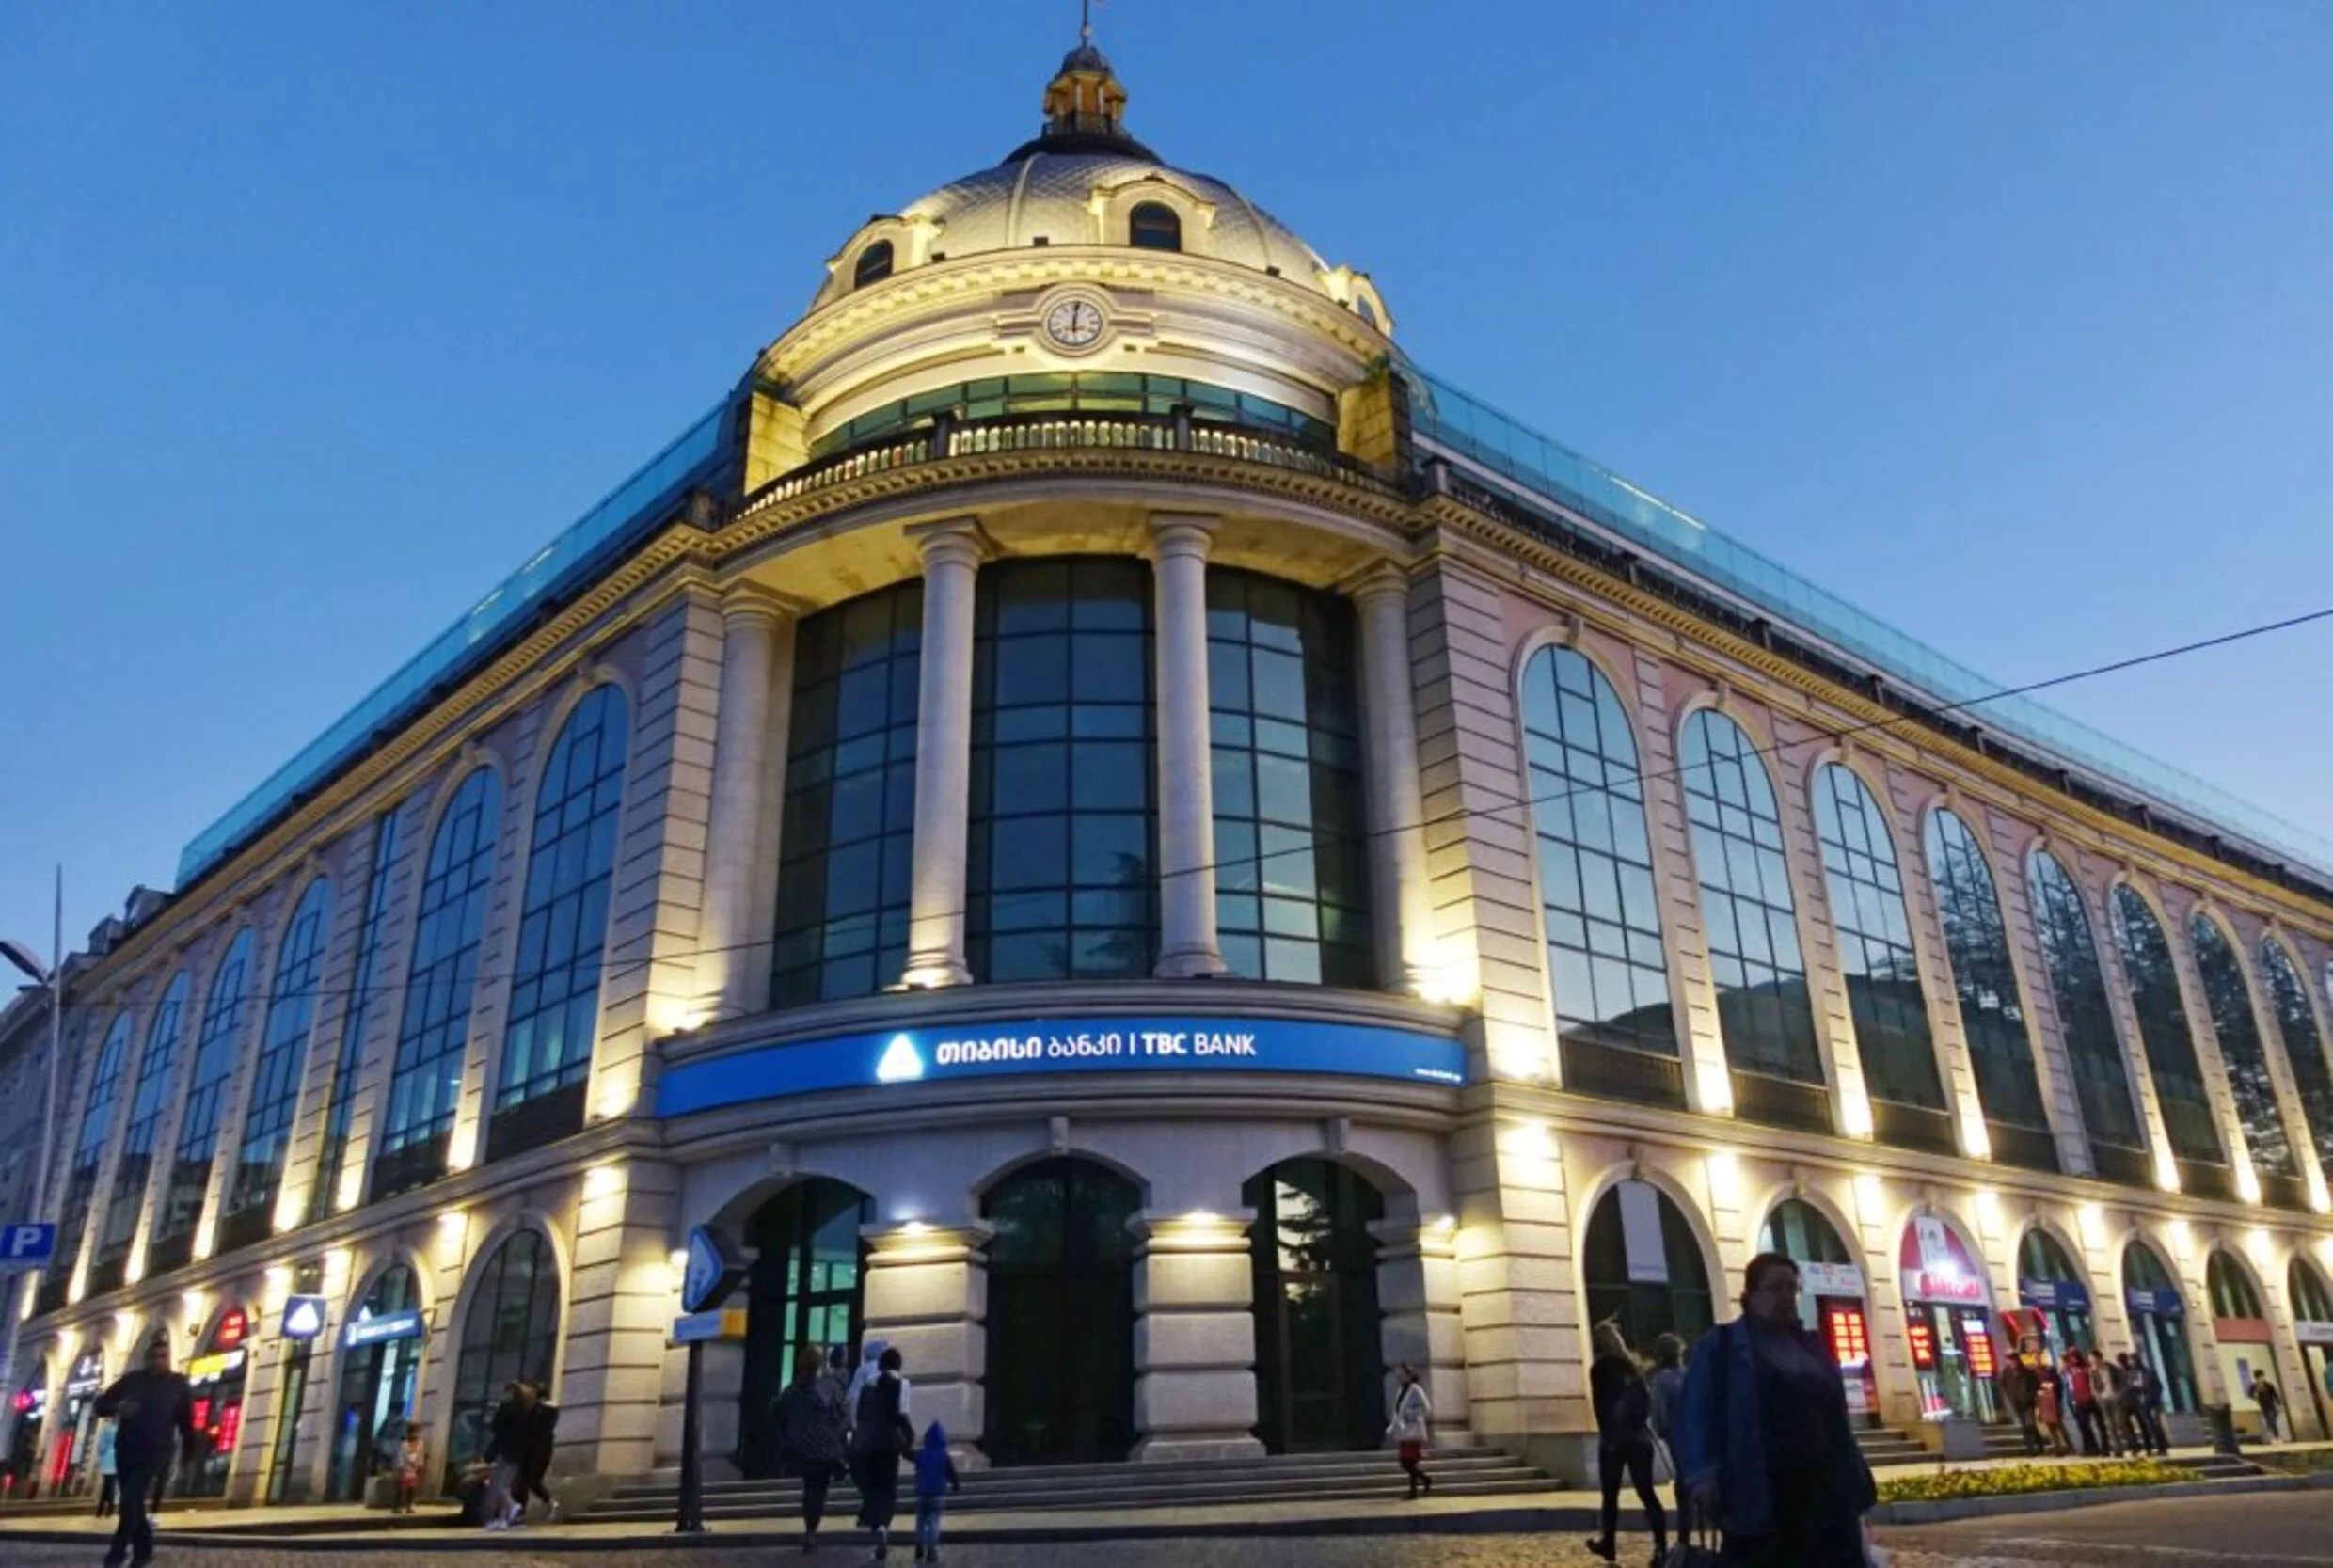
- ✛Schweizer Privatbanken verlangen im Premium-Segment oft 1–2,5 Mio. USD Mindesteinlage; georgische Premium-Programme starten ab 0 USD.
- ✛Liechtenstein ist als EWR-Mitglied an MiFID II, PRIIPs, DAC6 und CRS gebunden – mit Folgen für den Zugang zu US-ETFs.
- ✛Georgische Banken zeigen starke Kennzahlen: TBC-Gesamtkapitalquote rund 22 %, Eigenkapitalrendite rund 20–25 %.
- ✛CRS ist in Georgien seit 2024 operativ etabliert – der Unterschied liegt im pragmatischeren Onboarding, nicht in laxerer Meldepraxis.
- ✛Die Einlagensicherung in Georgien liegt deutlich unter der EU- und Schweizer Grenze von rund 100'000.
Ausgangslage
Wer als Perpetual Traveler, digitaler Nomade oder internationaler Unternehmer nach einem verlässlichen Bankplatz für sein Kapital sucht, landet früher oder später beim klassischen Schweizer Privatbankkonto. Gleichzeitig hört man in der Auswanderer-Szene zunehmend von Georgien als pragmatischer, günstigerer Alternative. Dieser Beitrag vergleicht beide Optionen sachlich – inklusive der Punkte, bei denen gängige Vergleichsdarstellungen zu unkritisch oder überholt sind.
Als SWICOR (Swiss Corporate Solutions Ltd.) unterstützen wir insbesondere bei der internationalen Strukturierung rund um US-Gesellschaften – und die Bankanbindung ist dabei häufig ein wichtiger Baustein.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung. Bankkonditionen, Kennzahlen und regulatorische Vorgaben ändern sich laufend und sollten vor einer Entscheidung direkt bei der jeweiligen Bank verifiziert werden.
Warum das Schweizer Privatbankkonto sein Geschäftsmodell verändert hat
Das Bild des diskreten Schweizer Bankiers stammt aus einer Zeit vor dem Ende des klassischen Bankgeheimnisses. Seit der Einführung des automatischen Informationsaustauschs (AIA/CRS) und dem anhaltenden Druck US-amerikanischer Aufsichtsbehörden auf das Korrespondenzbankennetzwerk haben Schweizer und liechtensteinische Institute ihr Geschäftsmodell spürbar verändert: weg vom Nischenanbieter für diskrete Vermögensverwaltung, hin zu einem stark regulierten Segment, das zunehmend selektiv bei der Kundenauswahl vorgeht.
Diese Selektivität zeigt sich konkret in steigenden Mindesteinlagen für Kunden mit Wohnsitz ausserhalb etablierter westlicher Jurisdiktionen sowie in einem spürbar intensiveren Prüfaufwand bei der Kontoführung. Das ist keine böswillige Schikane, sondern eine direkte Folge des sogenannten De-Risking: Banken tragen ein reales regulatorisches Risiko, wenn sie Kunden mit komplexen internationalen Strukturen betreuen, und reagieren entsprechend vorsichtig.
Source of Wealth und Source of Funds: Woher der Compliance-Aufwand kommt
Zwei Begriffe prägen den Alltag im internationalen Private Banking:
- ✛Source of Wealth (SoW): Woher stammt das Gesamtvermögen einer Person historisch?
- ✛Source of Funds (SoF): Woher stammt eine konkrete, aktuelle Überweisung?
Beide Prüfungen sind regulatorisch begründet (Geldwäschebekämpfung, FATCA-Folgepflichten, Sanktionsprüfung) und in dieser Form nicht spezifisch schweizerisch. Vergleichbare Anforderungen bestehen grundsätzlich bei jeder regulierten Bank weltweit, die mit US-Dollar-Korrespondenzbanken arbeitet.
In der praktischen Umsetzung berichten Kunden mit internationalen, mehrschichtigen Vermögensverhältnissen – etwa Immobilienverkäufe vor vielen Jahren, historische Kryptowährungs-Transaktionen über inzwischen abgewickelte Börsen oder Umsätze aus zahlreichen kleinen Endkundenzahlungen – jedoch häufig von einem als überproportional empfundenen Dokumentationsaufwand. Ein Muster, das in Fachkreisen im DACH-Privatkundengeschäft immer wieder beschrieben wird.
Liechtenstein: Warum die EWR-Mitgliedschaft ein zweischneidiges Schwert ist
Liechtenstein wird häufig als agilere Alternative zur Schweiz dargestellt – zu Recht, was das Stiftungsrecht betrifft. Bankenseitig unterliegt Liechtenstein als Mitglied des Europäischen Wirtschaftsraums (EWR) jedoch denselben EU-Regularien wie Institute im übrigen EWR-Raum:
- ✛MiFID II und PRIIPs: Für Privatanleger bedeutet dies eine eingeschränkte Produktauswahl. US-domizilierte ETFs benötigen für den Vertrieb an EU/EWR-Privatanleger ein standardisiertes EU-Basisinformationsblatt (KID); da viele US-Emittenten dieses nicht bereitstellen, werden Anleger häufig zu europäischen UCITS-Alternativen geleitet.
- ✛DAC6: Die EU-Meldepflicht für grenzüberschreitende Steuergestaltungen verpflichtet Intermediäre wie Banken und Treuhänder im EWR, bestimmte Gestaltungen an die Steuerbehörden zu melden.
- ✛CRS/AIA: Liechtenstein wendet den automatischen Informationsaustausch konsequent an; Kontodaten fliessen an den gemeldeten Wohnsitzstaat.
Georgien gehört weder der EU noch dem EWR an, wodurch MiFID II und DAC6 dort nicht greifen – ein struktureller Unterschied, der beim Zugang zu US-Finanzprodukten wie ETFs praktisch relevant ist.
Der Zahlenvergleich: Schweiz, Liechtenstein und Georgien
Die folgenden Werte bilden typische, öffentlich beworbene Konditionen ab und sollten vor einer Entscheidung stets aktuell bei der jeweiligen Bank verifiziert werden, da sich Gebührenmodelle laufend ändern:
| Gebühren & Konditionen | Schweizer Privatbanken (z. B. UBS, Julius Bär) | Liechtensteiner Banken (z. B. LLB, Bank Frick) | Georgien Premium (BoG SOLO / TBC Concept) |
|---|---|---|---|
| Mindesteinlage | ca. 1–2,5 Mio. USD im Premium-Segment | ca. 50'000–500'000 CHF je nach Wohnsitz | ab 0 USD, Zugang über Monatsgebühr |
| Kontoführung p.a. | ca. 500–2'000 CHF | ca. 300–800 CHF | ca. 100–180 EUR |
| Auslandsüberweisung (SWIFT) | ca. 40–100 CHF + Fremdspesen | ca. 30–80 CHF | ca. 0,2 % |
| Depotgebühr p.a. | ca. 0,3–0,5 % des Volumens | ca. 0,2–0,4 % | ca. 0–0,1 % (über Brokerage) |
Georgische Premium-Programme wie SOLO der Bank of Georgia oder TBC Concept bieten dabei bereits ohne siebenstellige Mindesteinlage einen persönlichen Ansprechpartner, mehrwährungsfähige Konten (GEL, USD, EUR, GBP) und Zugang über eigene Kundenlounges in den georgischen Grossstädten.
Makroökonomische Kennzahlen im Fakten-Check
Ein Vergleich der reinen Gebührenstruktur sagt wenig über die tatsächliche Stabilität eines Finanzplatzes aus. Die folgenden Kennzahlen wurden für diesen Artikel aktuell recherchiert:
Staatsverschuldung (Gesamtstaat, in Relation zum BIP)
Die Schweiz weist – je nachdem, ob man nur die Bundesebene oder den gesamtstaatlichen Schuldenstand inklusive Kantone und Sozialversicherungen betrachtet – eine gesamtstaatliche Bruttoschuldenquote von rund 37–39 % auf; die reine Bundesschuld liegt deutlich niedriger bei etwa 15–16 %. Deutschland lag Ende 2025 bei einer Schuldenquote von 63,5 % und wird laut EU-Kommissionsprognose 2026 auf rund 65,8 % steigen. Georgien lag 2024 bei rund 36,1 % und damit in einer ähnlichen Grössenordnung wie die gesamtstaatliche Schweizer Quote.
Kapitaldeckungsquoten (Capital Adequacy Ratio, CAR)
Die georgische TBC Bank wies zuletzt eine Gesamtkapitalquote von rund 22 % in Georgien aus (CET1 rund 16,6 %) – deutlich über den regulatorischen Mindestanforderungen nach Basel III und im oberen Bereich im internationalen Vergleich zu europäischen Universalbanken, die häufig zwischen 14 % und 18 % liegen.
Profitabilität (ROE, Cost-to-Income)
Georgische Banken wie TBC und Bank of Georgia weisen seit Jahren eine überdurchschnittliche Eigenkapitalrendite von rund 20–25 % bei einer Cost-to-Income-Ratio häufig unter 40–50 % aus. Das ist deutlich profitabler als der europäische Durchschnitt, wo Eigenkapitalrenditen oft im einstelligen bis niedrigen zweistelligen Bereich liegen.
Kreditqualität (NPL-Quote)
Hier ist Vorsicht bei zu optimistischen älteren Angaben geboten: Die notleidenden Kredite (NPL) der TBC-Gruppe lagen zuletzt bei rund 2,7–3,0 % (konzernweit, inklusive des usbekischen Geschäfts), nicht bei den teils kolportierten 1,7 %. Für das georgische Kerngeschäft allein können die Werte niedriger liegen, schwanken aber quartalsweise – ein Wert, der vor einer Entscheidung stets aktuell geprüft werden sollte.
Einlagensicherung
Die gesetzliche Einlagensicherung in Georgien deckt nach aktuellem Kenntnisstand einen deutlich geringeren Betrag ab als die 100'000-Euro-Grenze in der EU oder der Schweiz. Wer grössere Summen in Georgien hält, verlässt sich damit stärker auf die bilanzielle Eigenkapitalausstattung und Ertragskraft der Bank selbst als auf einen staatlichen Sicherungsfonds – ein Punkt, der bei der Risikoabwägung berücksichtigt werden sollte.

CRS in Georgien: Was wirklich stimmt – und was nicht
Ein Punkt, bei dem in mancher Vergleichsdarstellung Vorsicht geboten ist: die Behauptung, der automatische Informationsaustausch (CRS) sei in Georgien technisch noch «lückenhaft» oder unzuverlässig umgesetzt.
Nach aktuellem Prüfstand des OECD Global Forum trifft das nicht mehr zu: Georgien hat den CRS-Standard bereits 2023 in nationales Recht umgesetzt, die Sorgfaltspflichten für neue und bestehende Konten fristgerecht abgeschlossen und 2024 seinen ersten vollständigen Meldezyklus durchlaufen (Daten des Jahres 2023 wurden ausgetauscht). Ab Januar 2026 gilt zudem bereits die erweiterte CRS-2.0-Fassung, die auch digitale Vermögenswerte und E-Geld-Produkte stärker erfasst. Der automatische Informationsaustausch in Georgien ist damit operativ etabliert, nicht technisch lückenhaft. Mehr dazu in unserer CRS-Länderliste 2026.
Was sich von der Schweizer und liechtensteinischen Praxis tatsächlich unterscheidet, ist eher die Handhabung des Onboardings und der laufenden Aktualisierung: Georgische Banken akzeptieren in der Regel eine Selbstauskunft zur steuerlichen Ansässigkeit ohne den in DACH-Instituten üblichen, wiederkehrenden «Re-KYC»-Prozess mit notariell beglaubigten Verbrauchsrechnungen. Das ist ein Unterschied in der Kundenfreundlichkeit des Prozesses, nicht in der Zuverlässigkeit der Datenmeldung – und dieser Unterschied sollte auch so eingeordnet werden.
Wer eine gemeldete Adresse hinterlegt, die nicht der tatsächlichen steuerlichen Ansässigkeit entspricht, um eine Meldung zu vermeiden, bewegt sich unabhängig vom Bankplatz ausserhalb einer sauberen Compliance. Das gilt in Georgien genauso wie in der Schweiz oder in Liechtenstein.
Fazit: Für wen sich welcher Bankplatz eignet
- ✛Schweizer Privatbanken bleiben vor allem für sehr grosse, traditionelle Vermögen relevant, die eine Anbindung an den westeuropäischen Rechtsraum und ein etabliertes Marken-Renommee suchen – bei entsprechend hohen Mindesteinlagen und Compliance-Aufwand.
- ✛Liechtenstein punktet mit exzellentem Stiftungsrecht, ist aber als EWR-Mitglied bei der Produktauswahl (MiFID II) und der Meldepraxis (DAC6, CRS) an EU-Standards gebunden.
- ✛Georgien bietet für das operative Tagesgeschäft und die freie Kapitalanlage niedrigere Einstiegshürden, wettbewerbsfähige Gebühren und – gemessen an Kapitalquoten, Profitabilität und Staatsverschuldung – eine überraschend solide Bankenlandschaft. Der automatische Informationsaustausch funktioniert dort inzwischen genauso zuverlässig wie in der Schweiz oder in Liechtenstein; der Unterschied liegt im pragmatischeren Onboarding, nicht in laxerer Meldepraxis.
Welcher Bankplatz zu Ihnen passt, hängt letztlich von der Grösse Ihres Vermögens, Ihrer tatsächlichen steuerlichen Ansässigkeit und Ihrem Bedarf an bestimmten Finanzprodukten ab. Wenn Sie im Rahmen einer internationalen Struktur, etwa mit einer US-LLC oder Corporation, auch die passende Bankanbindung planen möchten, sprechen wir das gerne in einer individuellen Beratung durch.
Häufige Fragen
Ist ein Schweizer Bankkonto für internationale Unternehmer noch sinnvoll?
Für sehr grosse, traditionelle Vermögen mit Bezug zum westeuropäischen Rechtsraum kann es das weiterhin sein. Für kleinere und mittlere Vermögen sind die Mindesteinlagen und der Compliance-Aufwand mittlerweile oft unverhältnismässig hoch.
Ist Georgien beim CRS wirklich weniger zuverlässig als die Schweiz?
Nein. Georgien hat CRS seit 2023/2024 operativ umgesetzt und wird vom OECD Global Forum entsprechend geprüft. Der Unterschied liegt im pragmatischeren Onboarding, nicht in einer unzuverlässigeren Datenmeldung.
Wie hoch ist die Einlagensicherung in Georgien im Vergleich zur EU oder Schweiz?
Sie liegt deutlich unter der in der EU und der Schweiz üblichen Grenze von umgerechnet rund 100'000 Euro bzw. Franken. Grössere Guthaben sollten daher eher auf Basis der individuellen Bankbilanz bewertet werden.
Warum kann ich als Privatanleger in Liechtenstein keine US-ETFs kaufen?
Weil Liechtenstein als EWR-Mitglied MiFID II/PRIIPs anwenden muss, die für den Vertrieb an Privatanleger ein EU-konformes Basisinformationsblatt verlangen, das viele US-ETF-Anbieter nicht bereitstellen.
Sind georgische Banken tatsächlich stabiler als Schweizer Grossbanken?
Anhand klassischer Kennzahlen wie Kapitalquote, Profitabilität und Kreditqualität schneiden georgische Banken aktuell gut ab, teils besser als europäische Durchschnittswerte. Ein Vergleich sollte aber auch die geringere Einlagensicherung und die andere geopolitische Risikolage berücksichtigen.
Welcher Bankplatz passt zu Ihrer Struktur?
Wir ordnen Vermögen, steuerliche Ansässigkeit und Produktbedarf ein und planen die passende Bankanbindung – in der Schweiz, in Georgien oder in Kombination.
Dieser Beitrag ist eine allgemeine Analyse und ersetzt keine individuelle Steuer- oder Rechtsberatung. Regelungen ändern sich; massgeblich ist der Stand zum Publikationsdatum.