Bankenpleite in Paraguay und Revolut-Ausfall 2026: Warum Sie Ihr Vermögen auf mehrere Banken und Jurisdiktionen verteilen sollten
Innerhalb von zwei Wochen haben zwei völlig unterschiedliche Ereignisse dasselbe gezeigt: Am 20. Oktober 2026 legte ein Stromausfall in einem Google-Rechenzentrum bei London Revolut europaweit für einen Arbeitstag lahm. Am 2. November 2026 stellte die Zentralbank von Paraguay die Ueno Bank unter Abwicklung – die Bankenpleite sperrte rund drei Millionen Kunden von ihrem Geld aus. Wer nur eine Bank oder nur ein Land nutzt, ist in solchen Momenten handlungsunfähig. Dieser Beitrag analysiert beide Fälle und zeigt, wie Sie Ihr Vermögen so aufstellen, dass Sie zahlungsfähig bleiben.
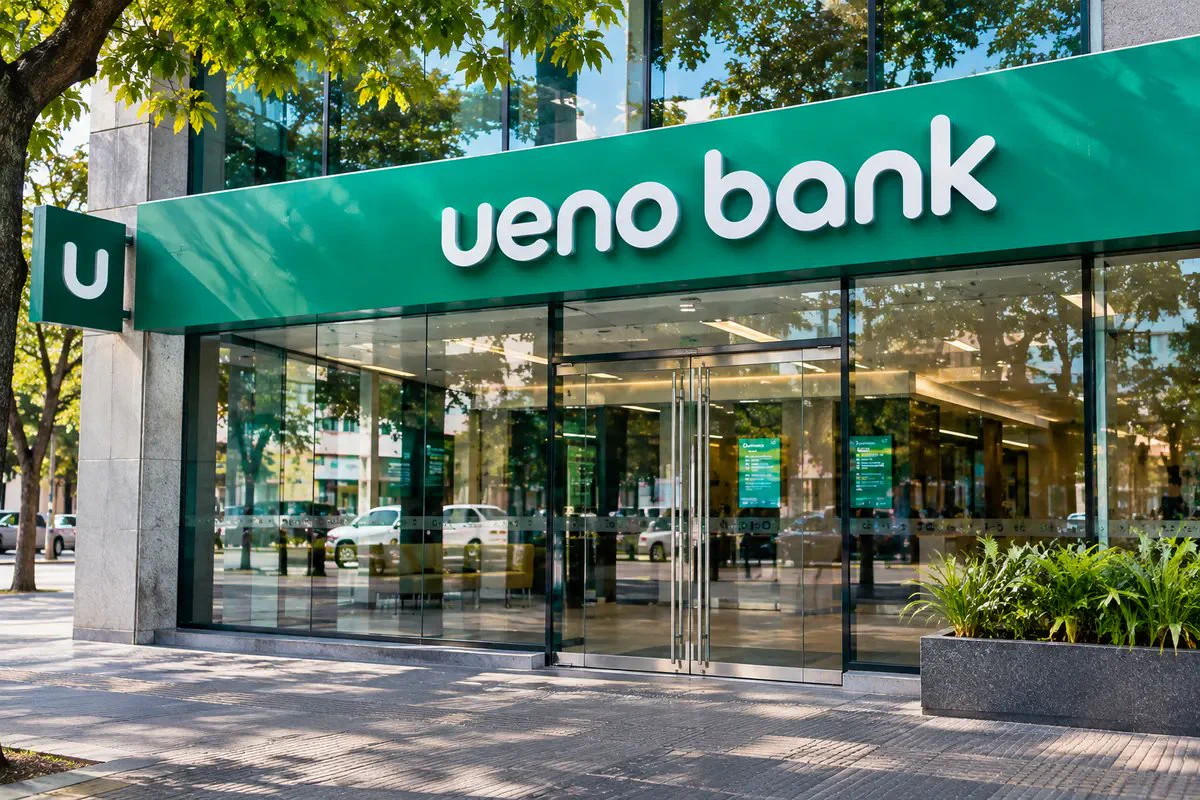
- ✛Ueno Bank, nach Kundenzahl die grösste Bank Paraguays, wurde am 2. November 2026 wegen ungenügender Eigenmittel abgewickelt. App, Karten, Geldautomaten und Filialen waren schlagartig gesperrt.
- ✛Die Einlagensicherung deckt in Paraguay höchstens 75 Mindestlöhne (rund PYG 228 Mio., etwa USD 37'000) pro Kunde und Bank. Ausgezahlt wird in Guaraní, auch für Dollar-Konten, und nur auf ein Konto bei einer anderen Bank.
- ✛Der Revolut-Ausfall vom 20. Oktober 2026 war keine Pleite, sondern ein technischer Ausfall: Ein Stromereignis in der Google-Cloud-Zone europe-west2-b blockierte Kartenzahlungen, Überweisungen und Log-ins für Stunden.
- ✛Beide Fälle zeigen dasselbe Klumpenrisiko: Eine Bank, ein Land oder ein Technikanbieter fällt aus – und Sie haben keinen Zugriff mehr auf Ihr Geld.
- ✛Die Lösung ist eine bewusste Streuung: mindestens zwei voneinander unabhängige Banken in mindestens zwei Jurisdiktionen, verschiedene Kartennetzwerke und eine Liquiditätsreserve für drei bis sechs Monate.
Bankenpleite in Paraguay: Was bei der Ueno Bank passiert ist
Ueno Bank war ein Vorzeigeprojekt der paraguayischen Finanzbranche: eine digitale Bank, die 2023 die Banklizenz erhielt und nach der Übernahme der Vision Bank zum Institut mit den meisten Kunden im Land wurde. Im Juni 2026 meldete sie rund 2,94 Mio. Kunden – etwa 63 % der erwachsenen Bevölkerung. Laut Moody's hielt Ueno im September 2026 rund 8 % der Kredite und 9 % der Einlagen des Bankensystems. Hinzu kamen Gelder des Staates und der Sozialversicherung IPS in Höhe von insgesamt rund USD 800 bis 850 Mio., davon rund USD 355 Mio. vom IPS.
Am 29. Oktober 2026 meldete die Bank der Zentralbank von Paraguay (BCP), dass sie rund USD 70 Mio. ihrer Mindestreserve nicht wieder auffüllen könne. Am 2. November beschloss das BCP-Direktorium einstimmig die Abwicklung: Nach Korrekturen an den Abschlüssen lag die Solvenzquote unter der Hälfte des gesetzlichen Minimums. Ein kurz zuvor angekündigter Kapitalplan der Eigentümer über USD 100 Mio. kam zu spät.
| Datum | Ereignis |
|---|---|
| 29. Oktober 2026 | Ueno meldet dem BCP, dass rund USD 70 Mio. Mindestreserve nicht ersetzt werden können |
| 2. November 2026 | BCP beschliesst die Abwicklung (Solvenz unter 50 % des Minimums); alle Dienste werden eingestellt |
| 3.–4. November 2026 | Gesetz erlaubt Vorauszahlung aus dem Einlagensicherungsfonds; BCP-Präsident tritt zurück; Haftbefehle gegen Bankmanager |
| 5. November 2026 | Erste Auszahlungen von bis zu PYG 10 Mio. (rund USD 1'565) an Kunden mit Konto bei einer anderen Bank |
| 6. November 2026 | Nach dem Rücktritt von Präsident Santiago Peña übernimmt Vizepräsident Pedro Alliana das Amt |
| 17. November 2026 | Gesetzliche Frist für die Auszahlung der gesicherten Einlagen (verlängerbar bis 2. Dezember) |
Für die Kunden bedeutete das: Über Nacht funktionierten weder App noch Karten, Geldautomaten oder Filialen. Händler und Lieferanten, die über Ueno abrechneten, verloren ihren Zahlungsfluss. Die Bankenvereinigung Asoban betonte, die übrigen Banken arbeiteten normal und es gebe keine Ansteckung des Gesamtsystems. Trotzdem stuft Moody's die Pleite als Zeichen schwacher Aufsicht und institutioneller Probleme ein. Laut Infobae verlor der Guaraní seit Ende Oktober rund 12 % an Wert.
Wer über eine Auswanderung nachdenkt, sollte den Fall kennen. Paraguay bleibt mit Territorialprinzip und einfachem Residenzverfahren attraktiv – wie der Leitfaden Paraguay auswandern 2026 zeigt. Die Ueno-Krise belegt aber, dass ein lokales Bankkonto allein keine sichere Basis ist.
Revolut-Ausfall: Ein Rechenzentrum, Millionen blockierte Karten
Am Dienstag, 20. Oktober 2026, ab etwa 7 Uhr britischer Zeit wurden europaweit Revolut-Karten abgelehnt. Auch Überweisungen, Devisenwechsel, Wertschriftenhandel, Bargeldbezug und sogar das Einloggen in die App fielen aus. Die Statusseite von Revolut meldete im Tagesverlauf rund 30 Dienste als teilweise nicht verfügbar. Ursache war laut Euronews und Google ein «Power Event» in der Zone europe-west2-b des Google-Cloud-Rechenzentrums in London, auf dem zentrale Revolut-Systeme laufen.
Am frühen Abend meldete Revolut, die Dienste seien wiederhergestellt. Kundengelder und Daten seien zu keinem Zeitpunkt gefährdet gewesen. Das ist ein wichtiger Unterschied zu Paraguay: Revolut war nicht insolvent – das Geld war da, nur nicht erreichbar. Für jemanden, der an diesem Tag ein Hotel bezahlen, Löhne überweisen oder an einer Tankstelle im Ausland bezahlen musste, machte das keinen Unterschied.
Seit Januar 2025 verpflichtet die EU-Verordnung über digitale operationale Resilienz (DORA) Banken, Ausfälle von IT- und Cloud-Dienstleistern abzufedern. Der Revolut-Vorfall hat die Debatte über die Abhängigkeit von wenigen grossen Cloud-Anbietern neu entfacht. Für Sie als Kunde gilt aber: Regulierung verhindert keinen Ausfall – sie regelt nur, wie die Bank danach damit umgeht.
Zwei Ereignisse, ein Muster: das Klumpenrisiko
Eine Bankenpleite und ein Rechenzentrumsausfall haben unterschiedliche Ursachen. Für Sie als Kontoinhaber ist die Folge aber gleich: Sie können nicht mehr bezahlen. Die Risiken, die zu einer solchen Sperre führen können, lassen sich in vier Gruppen einteilen:
| Risiko | Beispiel | Typische Dauer | Was hilft |
|---|---|---|---|
| Insolvenz der Bank | Ueno Bank, Paraguay 2026 | Wochen bis Jahre (über der Sicherungsgrenze) | zweite Bank, Beträge unter der Sicherungsgrenze |
| Technischer Ausfall | Revolut / Google Cloud, Oktober 2026 | Stunden bis Tage | zweite Bank mit eigener Infrastruktur, anderes Kartennetz |
| Länderrisiko | Kapitalkontrollen, Abwertung, politische Krise | Monate bis Jahre | Konto in einer zweiten Jurisdiktion und Währung |
| Konto-Sperre durch Compliance | KYC-Nachprüfung, Sanktionsprüfung, Kontokündigung | Tage bis Monate | unabhängige Zweitbank, vollständige Unterlagen |
Besonders unterschätzt wird der letzte Punkt. Banken frieren Konten auch ohne Krise ein, etwa bei einer KYC-Nachprüfung oder einer unklaren Zahlung. Wie das in der Praxis aussieht, zeigt der Beitrag zu abgelehnten Überweisungen und Sanktionsprüfungen. Die häufigsten Fehler beim Aufbau eines Auslandskontos fasst der Artikel Auslandskonto: Fehler und Risiken zusammen.
Was die Einlagensicherung leistet – und was nicht
Viele Sparer verlassen sich auf die Einlagensicherung. Der Fall Ueno zeigt, wo ihre Grenzen liegen:
- ✛Obergrenze: In Paraguay sind höchstens 75 Mindestlöhne gesichert, rund PYG 228,3 Mio. oder etwa USD 37'000 pro Person und Bank. Gemäss BCP lagen rund 97 % der Kunden darunter. Grössere Guthaben – typischerweise von Unternehmern und Firmen – gehen in das Liquidationsverfahren.
- ✛Zeit: Die erste Tranche betrug nur PYG 10 Mio. (rund USD 1'565). Die volle Garantie muss innerhalb von 15 Tagen ausgezahlt werden, verlängerbar um weitere 15 Tage.
- ✛Währung: Wer Dollar auf dem Konto hatte, erhält die Garantie in Guaraní – in einer Währung, die gerade abwertet.
- ✛Zweitkonto als Voraussetzung: Ausgezahlt wurde zuerst nur an Kunden mit Konto bei einer anderen Bank. Rund 262'000 Ueno-Kunden hatten keines und mussten auf eine spätere Etappe warten.
- ✛Verrechnung: Offene Kredite bei der Bank werden vor der Auszahlung abgezogen.
In der Schweiz schützt esisuisse Einlagen bis CHF 100'000 pro Kunde und Bank, in der EU gilt eine Grenze von EUR 100'000. Auch das ist für Unternehmer mit Betriebsmitteln und Reserven schnell erreicht. Prüfen Sie zudem, ob Ihr Guthaben als Bankeinlage oder als E-Geld gehalten wird: E-Geld-Institute schützen Kundengelder durch Treuhandkonten, aber nicht über die Einlagensicherung. Wertschriften im Depot gehören dagegen nicht zur Konkursmasse der Bank, sondern werden als Sondervermögen ausgesondert.
Die Lösung: Vermögen auf mehrere Banken und Jurisdiktionen streuen
Diversifikation kennt jeder Anleger beim Depot. Bei Konten, Ländern und Zahlungswegen wird sie oft vergessen. Unser Ansatz bei SWICOR: Jede Funktion Ihrer Finanzen soll mindestens eine unabhängige Ausweichmöglichkeit haben – bei einer anderen Bank, in einem anderen Land und auf einer anderen technischen Infrastruktur. Das ist der Kern der Flaggentheorie, angewandt auf das Banking.
- ✛Mindestens zwei Jurisdiktionen: Ein Konto im Wohnsitzland für den Alltag, ein zweites in einem stabilen Drittland. Krisen wie in Paraguay sind meist auf ein Land begrenzt.
- ✛Unabhängige Banken: Zwei Neobanken auf derselben Cloud bieten wenig Schutz. Kombinieren Sie eine klassische Bank mit eigener Infrastruktur mit einer digitalen Lösung.
- ✛Mehrere Währungen: CHF, EUR und USD verteilen das Abwertungsrisiko. Der Guaraní verlor seit Ende Oktober rund 12 %.
- ✛Verschiedene Kartennetze: Mindestens eine Visa- und eine Mastercard von unterschiedlichen Banken.
- ✛Beträge unter der Sicherungsgrenze: Wo möglich, bleiben Guthaben pro Bank unter der jeweiligen Einlagensicherung.
- ✛Liquiditätsreserve: Drei bis sechs Monatsausgaben sofort verfügbar – auf einem Konto, das nicht von Ihrer Hauptbank abhängt.

Für die Zweitjurisdiktion eignen sich je nach Profil die Schweiz mit hoher Stabilität, Georgien mit schneller Remote-Eröffnung und Konten in USD, EUR und GEL oder ein US-Konto für Dollar-Geschäfte. Wie die Länder im Vergleich abschneiden, zeigen die Beiträge Schweizer Bankkonto oder Georgien? und Bankkonto ausserhalb der EU.
Musterstruktur: So bleiben Sie handlungsfähig
Die folgende Struktur ist ein Ausgangspunkt für Privatpersonen und Unternehmer, die international tätig sind. Die konkrete Ausgestaltung hängt von Wohnsitz, Geschäftsmodell und Vermögen ab.
| Rolle | Beispiel | Zweck | Hinweis |
|---|---|---|---|
| Alltagskonto | Bank im Wohnsitzland oder EU-Neobank | Lohn, Lastschriften, Kartenzahlungen | kurzfristige Liquidität, keine Reserven |
| Reservekonto | Schweizer Bank | Rücklagen, Mehrwährung CHF/EUR/USD | pro Bank möglichst unter CHF 100'000 |
| Drittkonto | Georgien oder USA | unabhängige Zahlungsfähigkeit, USD-Geschäft | Remote-Eröffnung möglich |
| Geschäftskonto | Bank der Gesellschaft in ihrer Jurisdiktion | Firmenzahlungen getrennt vom Privatvermögen | zweite Firmenbank für den Notfall |
| Depot | Depotbank in stabiler Jurisdiktion | langfristiges Vermögen | Wertschriften sind Sondervermögen |
| Notreserve | Bargeld, Krypto in Selbstverwahrung | Überbrückung bei Totalausfall | kleiner Anteil, steuerlich deklarieren |
Bei Krypto-Werten zählt die Verwahrung: Guthaben auf einer Börse unterliegen demselben Gegenparteirisiko wie ein Bankkonto. Mehr dazu im Beitrag zur CARF-Meldepflicht und Selbstverwahrung. Für Unternehmer kann zusätzlich eine Gesellschaft in einer zweiten Jurisdiktion sinnvoll sein – siehe Firmengründung im Ausland.
Checkliste: Bankenpleite-Risiko in 7 Schritten senken
- 01Alle Konten, Karten und Guthaben auflisten – mit Bank, Land, Währung und Sicherungsgrenze.
- 02Prüfen, ob mehr als 50 % Ihrer Liquidität bei einer einzigen Bank oder in einem einzigen Land liegen.
- 03Eine Zweitbank in einer anderen Jurisdiktion eröffnen. Die nötigen Unterlagen finden Sie in der KYC-Checkliste fürs Auslandskonto.
- 04Die Zweitbank aktiv nutzen – ruhende Konten werden eher geprüft oder gekündigt.
- 05Karten verschiedener Netzwerke und Banken im Portemonnaie haben, inklusive einer physischen Karte.
- 06Eine Reserve von drei bis sechs Monatsausgaben ausserhalb der Hauptbank halten.
- 07Einmal pro Jahr testen: Können Sie eine Woche nur mit der Zweitbank bezahlen, überweisen und Geld abheben?
Wie die Eröffnung eines Auslandskontos ohne Reise funktioniert, beschreibt der Leitfaden Auslandskonto remote eröffnen.
Steuern und Meldepflichten: Streuen heisst nicht verstecken
Diversifikation ist ein Schutz gegen Ausfälle, kein Mittel gegen das Steueramt. Auslandskonten müssen im Wohnsitzland deklariert werden, und die meisten Staaten tauschen Kontodaten automatisch über den Common Reporting Standard aus. Welche Länder melden und welche nicht, zeigt der Beitrag Auslandskonto und Finanzamt 2026. Eine saubere Struktur verbindet Sicherheit mit vollständiger Deklaration – das ist auch die Grundlage jeder legalen Steueroptimierung.
Fazit
Die Bankenpleite der Ueno Bank und der Revolut-Ausfall haben unterschiedliche Ursachen, aber dieselbe Lehre: Wer sein Geld bei einer Bank, in einem Land und auf einer Infrastruktur hält, ist im Ernstfall handlungsunfähig. In Paraguay erhielten Kunden zuerst rund USD 1'565, in Guaraní und nur auf ein Konto bei einer anderen Bank. Bei Revolut war das Geld sicher, aber einen Tag lang nicht nutzbar.
Wir empfehlen deshalb, Vermögen und Liquidität bewusst auf mindestens zwei unabhängige Banken in mindestens zwei Jurisdiktionen zu verteilen, mehrere Währungen und Kartennetze zu nutzen und eine Reserve ausserhalb der Hauptbank zu halten. Die Kosten dafür sind gering – im Vergleich zu Wochen ohne Zugriff auf das eigene Geld. SWICOR – SWISS CORPORATE SOLUTIONS unterstützt Sie bei der Eröffnung von Bankkonten im Ausland, der Planung Ihres Wohnsitzes und dem Aufbau einer belastbaren Struktur – remote und zu transparenten Festpreisen.
Häufige Fragen
Was ist mit der Ueno Bank in Paraguay passiert?
Die Zentralbank von Paraguay hat Ueno Bank am 2. November 2026 unter Abwicklung gestellt, weil die Solvenzquote unter die Hälfte des gesetzlichen Minimums gefallen war. Alle Dienste wurden eingestellt, rund drei Millionen Kunden verloren den Zugriff auf ihre Konten.
Wie viel Geld erhalten Ueno-Kunden zurück?
Gesichert sind bis zu 75 Mindestlöhne, rund PYG 228,3 Mio. oder etwa USD 37'000 pro Person. Die erste Tranche betrug bis zu PYG 10 Mio. Beträge darüber gehen in das Liquidationsverfahren.
Warum war Revolut am 20. Oktober 2026 nicht erreichbar?
Ein Stromereignis in der Google-Cloud-Zone europe-west2-b bei London legte zentrale Systeme lahm. Kartenzahlungen, Überweisungen und Log-ins fielen für mehrere Stunden aus. Laut Revolut waren Kundengelder und Daten sicher.
Wie viele Bankkonten sollte man haben?
Mindestens zwei bei voneinander unabhängigen Banken in zwei verschiedenen Ländern. Unternehmer mit internationalem Geschäft fahren oft mit drei Konten in zwei bis drei Jurisdiktionen am besten.
Ist ein Konto im Ausland legal?
Ja. Auslandskonten sind legal, müssen aber im Wohnsitzland deklariert werden. Die meisten Länder tauschen Kontodaten automatisch aus.
Welche Länder eignen sich für ein Zweitkonto?
Häufig die Schweiz für Stabilität und Vermögensverwaltung, Georgien für schnelle Remote-Eröffnung und Mehrwährungskonten sowie die USA für Dollar-Geschäfte. Entscheidend sind Wohnsitz, Geschäftsmodell und Unterlagen.
Zweitkonto in einer anderen Jurisdiktion eröffnen?
Wir analysieren Ihre aktuelle Bankstruktur und eröffnen passende Konten in der Schweiz, in Georgien oder den USA – remote und zu festen Preisen.
Dieser Beitrag ist eine allgemeine Analyse und ersetzt keine individuelle Steuer-, Rechts- oder Anlageberatung. Die Angaben zur Ueno Bank beruhen auf Mitteilungen der Zentralbank von Paraguay und Medienberichten bis 7. November 2026; das Verfahren läuft noch. Massgeblich ist der Stand zum Publikationsdatum.