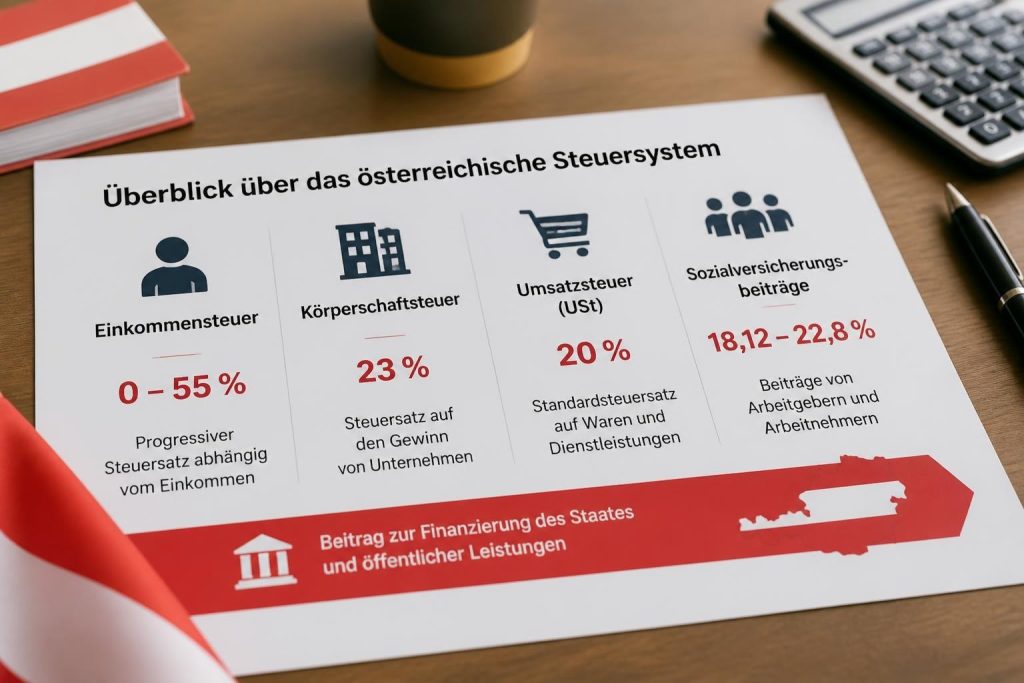
Das österreichische Steuersystem zählt zu den komplexesten in Europa und umfasst eine Vielzahl von direkten und indirekten Abgaben. Für Unternehmen, Selbstständige und Privatpersonen ist ein fundiertes Verständnis der österreich steuern entscheidend, um sowohl rechtliche Verpflichtungen zu erfüllen als auch legitime Optimierungsmöglichkeiten zu nutzen. Der folgende Leitfaden bietet einen umfassenden Überblick über die wichtigsten Steuerarten, aktuelle Regelungen und strategische Ansätze zur Steuerplanung im Jahr 2026.
Die wichtigsten Steuerarten in Österreich
Österreich erhebt eine breite Palette an Steuern, die sich in direkte und indirekte Abgaben gliedern. Direkte Steuern werden unmittelbar auf Einkommen und Vermögen erhoben, während indirekte Steuern beim Konsum anfallen.
Einkommensteuer und progressive Besteuerung
Die Einkommensteuer in Österreich folgt einem progressiven Tarifmodell. Natürliche Personen zahlen je nach Einkommenshöhe unterschiedliche Steuersätze:
- Bis 12.816 Euro: 0% (Grundfreibetrag)
- 12.816 bis 20.818 Euro: 20%
- 20.818 bis 34.513 Euro: 30%
- 34.513 bis 66.612 Euro: 41%
- 66.612 bis 99.266 Euro: 48%
- Über 99.266 Euro: 50%
Diese Staffelung sorgt dafür, dass höhere Einkommen proportional stärker belastet werden. Für die Berechnung der tatsächlichen Steuerlast sind zudem Absetzbeträge, Sonderausgaben und außergewöhnliche Belastungen relevant.

Körperschaftsteuer für Unternehmen
Kapitalgesellschaften unterliegen in Österreich der Körperschaftsteuer (KöSt), die 2026 weiterhin 24 Prozent beträgt. Diese Steuer wird auf den erzielten Gewinn erhoben.
Besonderheiten der Körperschaftsteuer:
- Gruppenbesteuerung möglich (Konzernverbund)
- Verlustvorträge unbegrenzt möglich
- Beteiligungsertragsbefreiung nach internationalem Steuerrecht
- Forschungsprämie als Förderinstrument verfügbar
Die Körperschaftsteuer bildet einen wesentlichen Bestandteil der österreich steuern und trägt signifikant zum Staatshaushalt bei. Laut Statistics Austria machen Körperschaftsteuereinnahmen einen beachtlichen Anteil am gesamten Steueraufkommen aus.
Umsatzsteuer und Mehrwertsteuersystem
Die Umsatzsteuer (USt) ist eine der bedeutendsten indirekten Steuern in Österreich. Sie wird auf nahezu alle Lieferungen und Dienstleistungen erhoben.
| USt-Satz | Anwendungsbereich | Beispiele |
|---|---|---|
| 20% | Normalsatz | Dienstleistungen, Industrieprodukte, elektronische Waren |
| 10% | Ermäßigter Satz | Lebensmittel, Bücher, Personenverkehr, Vermietung |
| 13% | Sondersatz | Kulturelle Veranstaltungen, bestimmte Tiere |
| 0% | Innergemeinschaftliche Lieferungen | EU-Export mit UID-Nachweis |
Vorsteuerabzug ist für Unternehmen ein wesentliches Instrument. Gezahlte Umsatzsteuer auf Eingangsrechnungen kann von der eingenommenen Umsatzsteuer abgezogen werden. Die Europäische Kommission bietet detaillierte Vergleichsdaten zur Mehrwertsteuerbelastung innerhalb der EU.
Kleinunternehmerregelung
Unternehmen mit einem Jahresumsatz unter 35.000 Euro können von der Kleinunternehmerregelung Gebrauch machen. Diese befreit von der Umsatzsteuerpflicht, jedoch entfällt dann auch der Vorsteuerabzug.
Sozialversicherungsbeiträge und Lohnnebenkosten
Neben den klassischen österreich steuern bilden Sozialversicherungsbeiträge eine erhebliche finanzielle Belastung für Arbeitgeber und Arbeitnehmer. Die Gesamtbelastung liegt bei rund 38 Prozent des Bruttolohns.
Aufteilung der Sozialversicherungsbeiträge:
- Krankenversicherung: 7,65% (Arbeitgeber: 3,78% / Arbeitnehmer: 3,87%)
- Pensionsversicherung: 22,8% (Arbeitgeber: 12,55% / Arbeitnehmer: 10,25%)
- Arbeitslosenversicherung: 6% (Arbeitgeber: 3% / Arbeitnehmer: 3%)
- Unfallversicherung: 1,2% (Arbeitgeber)
- Insolvenzentgelt-Fonds: 0,1% (Arbeitgeber)
Diese Beiträge finanzieren das österreichische Sozialsystem und sind nicht als Steuern im engeren Sinne zu verstehen, belasten jedoch die Lohnkosten erheblich.
Steuertermine und Fristen 2026
Rechtzeitige Einhaltung von Steuerfristen ist essenziell, um Säumniszuschläge und Verzugszinsen zu vermeiden. Die wichtigsten Termine im Überblick:
- Umsatzsteuervoranmeldung: Monatlich bis zum 15. des Folgemonats (bei Quartalszahlern quartalsweise)
- Lohnsteueranmeldung: Monatlich bis zum 15. des Folgemonats
- Einkommensteuererklärung: 30. April 2027 für das Jahr 2026 (bei elektronischer Übermittlung)
- Körperschaftsteuererklärung: 30. Juni 2027 bei steuerlicher Vertretung
- Umsatzsteuerjahreserklärung: 30. Juni 2027
Bei Beauftragung eines Steuerberaters oder Wirtschaftsprüfers verlängern sich die Fristen erheblich. Die Nutzung professioneller Unterstützung kann strategische Vorteile bieten und Fehler vermeiden helfen.
Internationale Steuerplanung und Doppelbesteuerungsabkommen
Österreich hat über 90 Doppelbesteuerungsabkommen (DBA) mit anderen Staaten abgeschlossen. Diese regeln, welcher Staat das Besteuerungsrecht für bestimmte Einkünfte hat und verhindern, dass dieselben Einkünfte zweimal besteuert werden.
Wesentliche Aspekte der DBA
Geschäftliche Einkünfte werden grundsätzlich im Ansässigkeitsstaat besteuert, es sei denn, das Unternehmen unterhält eine Betriebsstätte im anderen Staat. Dividenden, Zinsen und Lizenzgebühren unterliegen häufig einer reduzierten Quellensteuer.
Die Deloitte Tax Highlights bieten praxisnahe Einblicke in internationale Steueraspekte und die Implementierung von OECD-Pillar-Two-Regeln in Österreich.
Für Unternehmen mit internationaler Ausrichtung kann die strategische Wahl von Standorten erhebliche Steuervorteile bieten. Jurisdiktionen mit günstigen Steuersystemen und stabilen Bankensystemen sind besonders attraktiv. Ein Bankkonto in Georgien beispielsweise bietet modernen Bankservice außerhalb der EU mit Multi-Currency-Funktionen und kann als stabiles Zweitkonto in der internationalen Unternehmensstruktur dienen. Wer über internationale Standorte nachdenkt, findet im Leitfaden Steuern auf Malta 2026 einen Überblick über Körperschaftsteuer, Rückerstattungssystem und Steuerresidenz.
Steueroptimierung für Unternehmen
Legale Steueroptimierung nutzt die im Steuerrecht vorgesehenen Gestaltungsspielräume. Folgende Instrumente stehen österreichischen Unternehmen zur Verfügung:
Forschungsprämie und Investitionsbegünstigungen
Die Forschungsprämie beträgt 14 Prozent der nachgewiesenen Forschungsaufwendungen. Sie wird nicht als Betriebsausgabe behandelt, sondern direkt von der Steuerschuld abgezogen oder ausbezahlt.
Weitere Optimierungsinstrumente:
- Beschleunigte Abschreibung für bestimmte Wirtschaftsgüter
- Gewinnfreibetrag für natürliche Personen und Personengesellschaften
- Verlustverrechnung über Jahresgrenzen hinweg
- Gruppenbesteuerung zur Konsolidierung von Gewinnen und Verlusten innerhalb eines Konzerns
| Optimierungsinstrument | Maximaler Vorteil | Voraussetzungen |
|---|---|---|
| Forschungsprämie | 14% der F&E-Aufwendungen | Nachweis Forschungscharakter |
| Gewinnfreibetrag | 13% bis 45.950 Euro Gewinn | Natürliche Personen, investitionsbedingter Teil |
| Gruppenbesteuerung | Verlustverrechnung im Konzern | Mindestbeteiligung 50%, operative Integration |
| Beschleunigte AfA | Frühere Kostenberücksichtigung | Bestimmte Wirtschaftsgüter, zeitliche Limits |
Immobilienertragssteuer und Grundstücksumsätze
Die Immobilienertragssteuer (ImmoESt) wurde 2012 eingeführt und beträgt grundsätzlich 30 Prozent auf realisierte Wertsteigerungen bei Grundstücksveräußerungen.
Sonderregelungen und Ausnahmen
Bei Hauptwohnsitzbefreiung bleibt der Verkauf der eigenen Hauptwohnung steuerfrei, wenn sie mindestens zwei Jahre durchgehend als Hauptwohnsitz genutzt wurde. Für Immobilien, die vor dem 1. April 2002 erworben wurden, gelten Übergangsregelungen mit pauschaler Besteuerung.
Besteuerungsgrundlage: Der steuerpflichtige Wertzuwachs errechnet sich aus dem Veräußerungserlös abzüglich der Anschaffungskosten sowie werterhöhender Investitionen.
Erbschafts- und Schenkungssteuer
Österreich hat die Erbschafts- und Schenkungssteuer im Jahr 2008 abgeschafft. Dennoch können bei unentgeltlichen Übertragungen andere österreich steuern anfallen:
- Grunderwerbsteuer bei Übertragung von Immobilien (3,5% bei Schenkungen unter nahen Angehörigen, sonst gestaffelt bis 3,5%)
- Kapitalertragsteuer bei Übertragung von Wertpapieren zu Verkehrswerten
- Stiftungseingangssteuer bei Einbringung in Privatstiftungen (2,5% bzw. 25%)
Die steuerliche Gestaltung von Nachfolgeregelungen erfordert sorgfältige Planung, um ungewollte Steuerbelastungen zu vermeiden.
Digitalisierung und elektronische Steuererklärung
FinanzOnline ist das elektronische Portal der österreichischen Finanzverwaltung. Über diese Plattform können nahezu alle Steuerangelegenheiten digital abgewickelt werden:
- Einreichung von Steuererklärungen aller Art
- Abruf von Steuerbescheiden und Kontostand
- Kommunikation mit dem Finanzamt
- Beantragung von Steuernummer und UID-Nummer
- Einsicht in Lohnzettel und Vorschreibungen
Die verpflichtende Nutzung elektronischer Übermittlung gilt für alle Unternehmen und zunehmend auch für Privatpersonen. Die Digitalisierung beschleunigt Verfahren und reduziert Fehlerquellen erheblich.
Besonderheiten bei grenzüberschreitenden Aktivitäten
Unternehmen mit Aktivitäten in mehreren Ländern stehen vor besonderen steuerlichen Herausforderungen. Verrechnungspreise zwischen verbundenen Unternehmen müssen dem Fremdvergleichsgrundsatz entsprechen.
Country-by-Country-Reporting
Multinationale Konzerne mit einem konsolidierten Umsatz über 750 Millionen Euro müssen länderbezogene Berichte (CbCR) einreichen. Diese Transparenzmaßnahme soll Gewinnverlagerungen in Niedrigsteuerländer erschweren.
BEPS-Maßnahmen (Base Erosion and Profit Shifting) der OECD werden in Österreich konsequent umgesetzt. Die Mindestbesteuerung nach Pillar Two betrifft große Konzerne ab 2024 und setzt einen globalen Mindeststeuersatz von 15 Prozent durch.
Steuerprüfungen und Rechtsmittel
Die österreichische Finanzverwaltung führt regelmäßig Außenprüfungen durch, insbesondere bei Unternehmen mit höheren Umsätzen. Typische Prüfungsschwerpunkte:
- Ordnungsmäßigkeit der Buchführung
- Angemessenheit von Verrechnungspreisen
- Korrekte Umsatzsteuerabwicklung
- Privatnutzungsanteile bei Betriebsvermögen
- Anerkennung von Betriebsausgaben
Gegen Bescheide kann innerhalb eines Monats Beschwerde beim Finanzamt eingelegt werden. Bei Ablehnung besteht die Möglichkeit der Anrufung des Bundesfinanzgerichts. Die durchschnittliche Verfahrensdauer beträgt mehrere Monate bis Jahre, abhängig von der Komplexität.
Aktuelle Entwicklungen und Reformen 2026
Das österreichische Steuersystem unterliegt kontinuierlichen Anpassungen. Für 2026 sind mehrere Entwicklungen relevant:
Ökologisierung des Steuersystems schreitet voran. Die CO₂-Bepreisung wird schrittweise erhöht, während gleichzeitig der regionale Klimabonus als Ausgleich dient. Digitale Transformation erfordert Anpassungen bei der Besteuerung digitaler Geschäftsmodelle.
Die Umsetzung internationaler Standards wie die globale Mindestbesteuerung beeinflusst größere österreichische Konzerne. Kleinere und mittlere Unternehmen profitieren von vereinfachten Regelungen und digitalen Services.
Compliance-Anforderungen steigen kontinuierlich. Automatischer Informationsaustausch, erweiterte Meldepflichten und strengere Dokumentationsanforderungen erfordern professionelle steuerliche Betreuung.
Die österreich steuern erfordern fundiertes Fachwissen und strategische Planung, um gesetzliche Pflichten zu erfüllen und gleichzeitig Optimierungspotenziale zu nutzen. Bei grenzüberschreitenden Strukturen oder internationaler Expansion bietet SWICOR . SWISS CORPORATE SOLUTIONS umfassende Unterstützung bei Firmengründungen, Bankkontoeröffnungen und der Optimierung legaler Steuerstrukturen – vollständig remote und zu transparenten Festpreisen.
Dieser Beitrag ist eine allgemeine Analyse und ersetzt keine individuelle Steuer- oder Rechtsberatung. Regelungen ändern sich; Stand ist das Publikationsdatum.
Situation persönlich besprechen →